Añadir RETEMA en Google
El mercado de residuos peligrosos creció un 7% en 2025 y alcanzó los 1.690 millones de euros
Según el Observatorio Sectorial DBK de INFORMA, la actividad mantiene su crecimiento en un contexto de mayores exigencias normativas, mientras que la recuperación representa el 71% de los residuos peligrosos gestionados
- 47 lecturas
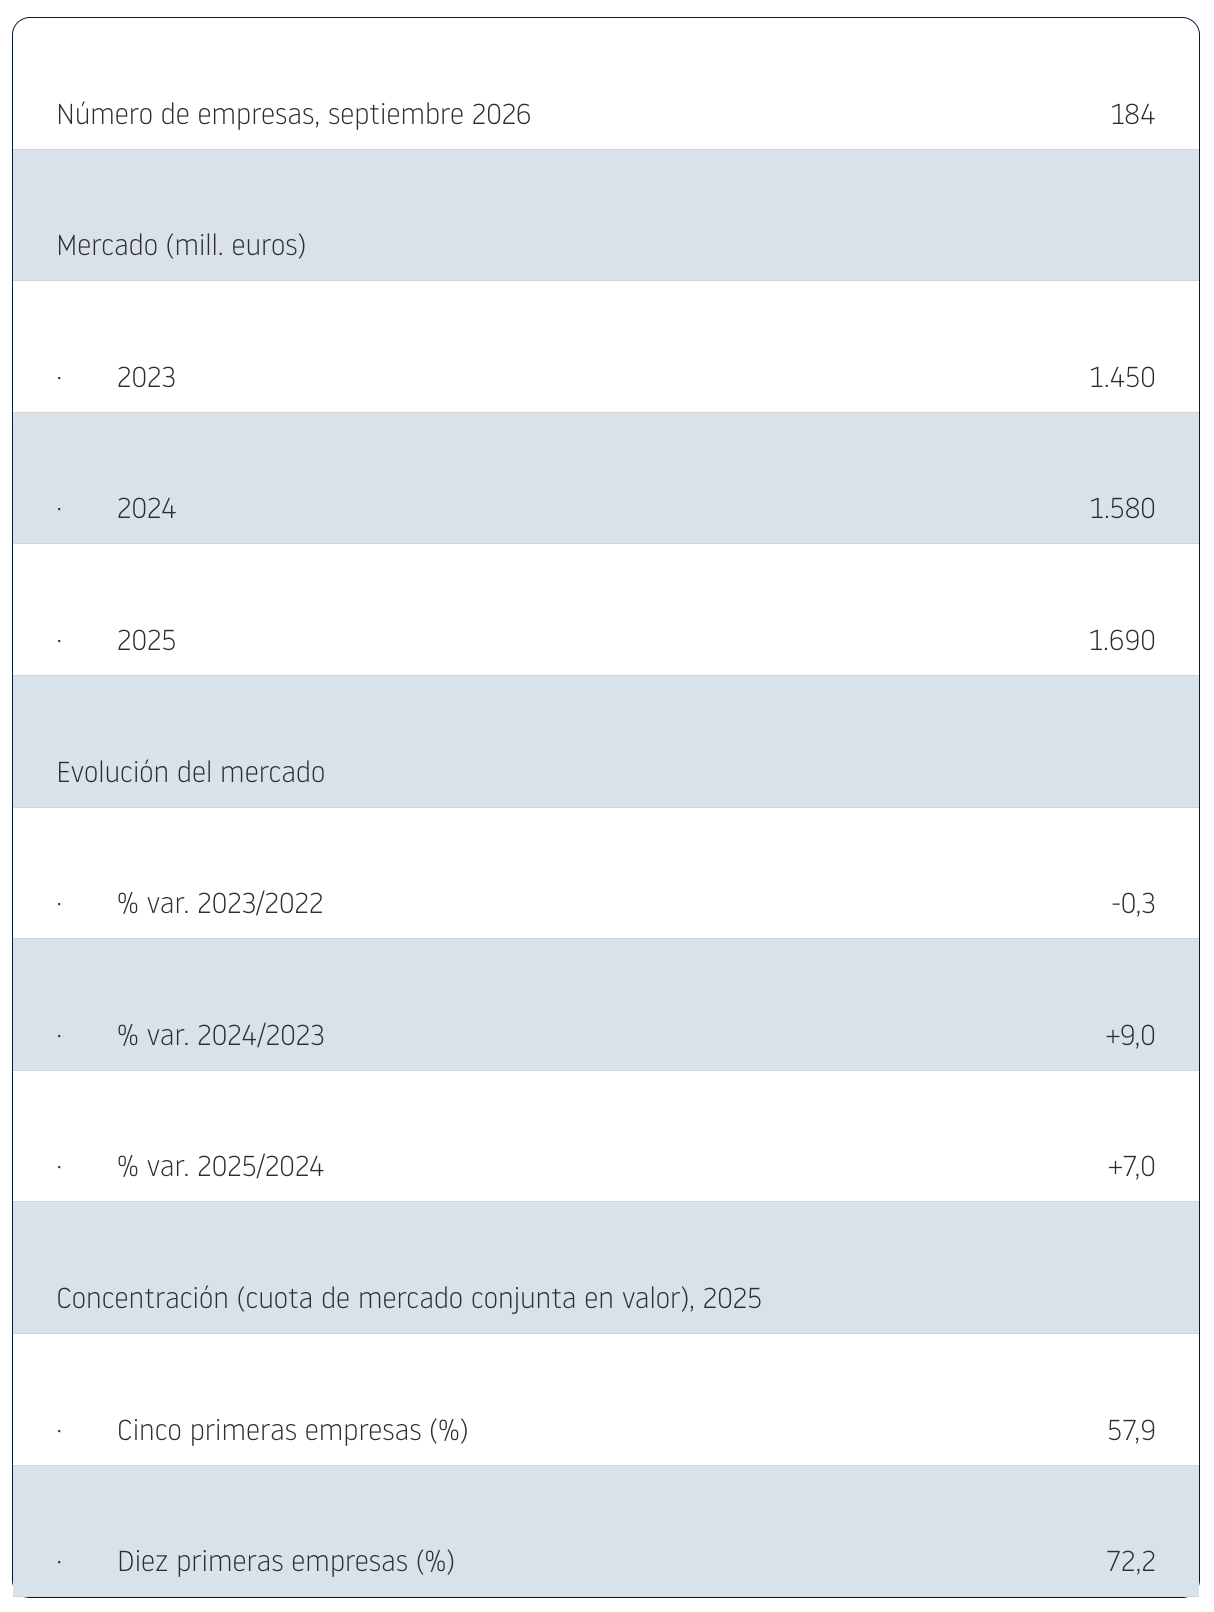
El mercado de gestión de residuos peligrosos en España alcanzó un valor de 1.690 millones de euros en 2025, lo que supone un crecimiento del 7% respecto al ejercicio anterior, cuando los ingresos habían aumentado un 9%. La actividad mantiene así una evolución positiva, en un contexto marcado por el endurecimiento de las exigencias normativas y la creciente demanda de tratamiento de nuevas tipologías de residuos peligrosos.
Así se desprende del estudio Sectores: Gestión de Residuos Industriales, publicado por el Observatorio Sectorial DBK de INFORMA, que analiza la evolución económica del sector, los principales flujos de residuos gestionados y la estructura empresarial del mercado.
Más de dos millones de toneladas de residuos peligrosos gestionadas al año
El volumen de residuos peligrosos gestionados en España supera los 2 millones de toneladas anuales, una cantidad que representa algo menos del 3% del conjunto de residuos gestionados, incluyendo tanto los peligrosos como los no peligrosos.
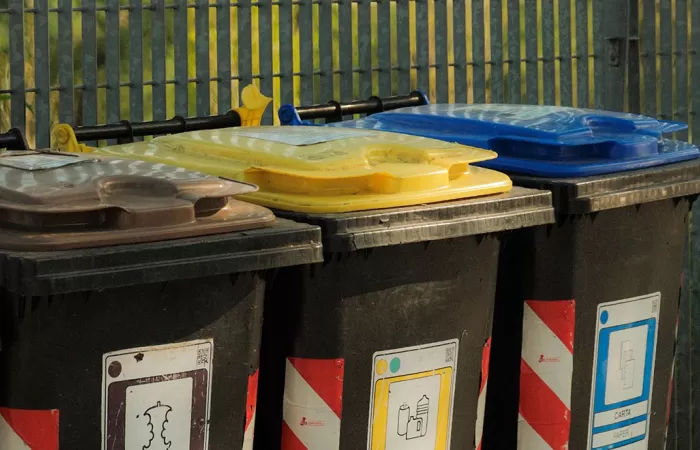
La recuperación representa el 71% de los residuos peligrosos gestionados en España, frente al 23,5% destinado a vertido y el 5,5% a incineración.
Por tipologías, los residuos químicos constituyen la principal categoría, con el 21,5% del volumen total. Les siguen los residuos de pilas y acumuladores, que representan el 13,9%, los residuos de combustión (11,4%) y los residuos ácidos, alcalinos o salinos (11,1%).
En cuanto a los destinos de tratamiento, la recuperación continúa siendo la opción predominante, con el 71% del volumen gestionado. Por su parte, el vertido representa el 23,5% y la incineración concentra el 5,5% restante.
Las mayores tasas de recuperación se registran en los residuos de pilas y acumuladores, aceites usados, equipos desechados, residuos químicos y disolventes usados. En todas estas categorías, los porcentajes de recuperación superan el 85%.
Un sector con más de 180 empresas y 6.000 trabajadores
El sector de recogida, tratamiento y eliminación de residuos peligrosos cuenta con más de 180 empresas, que generan aproximadamente 6.000 puestos de trabajo.
Los cinco mayores operadores concentran el 57,9% del mercado, una cuota que asciende al 72,2% al considerar las diez principales empresas.
La estructura empresarial se caracteriza por una presencia mayoritaria de compañías de pequeño tamaño, generalmente de capital español, que desarrollan actividades especializadas y operan principalmente en mercados locales. Junto a ellas, existe un grupo más reducido de grandes empresas, algunas de ellas participadas por capital extranjero, con actividades diversificadas y mayor presencia territorial.
Esta configuración convive con un proceso de concentración empresarial, en el que los principales operadores continúan ampliando su participación en el mercado mediante operaciones de adquisición de otras compañías.
Los diez mayores operadores concentran el 72,2% del mercado
El estudio de DBK constata un aumento progresivo de la concentración empresarial en la gestión de residuos peligrosos, especialmente entre los grupos de mayor tamaño.
En 2025, los cinco principales operadores reunieron una cuota de mercado conjunta del 57,9%, mientras que la participación acumulada de los diez primeros alcanzó el 72,2%.
Estas cifras reflejan el peso de los grandes grupos en la actividad sectorial, en un mercado en el que las operaciones corporativas siguen modificando la estructura competitiva y ampliando la presencia de los principales operadores.Los cinco mayores operadores concentran el 57,9% del mercado, una cuota que asciende al 72,2% al considerar las diez principales empresas.