
El biogás y el biometano están llamados a desempeñar un papel destacado en la descarbonización europea, sobre todo en aquellos sectores donde la electrificación directa resulta difícil o costosa. Sin embargo, su desarrollo sigue condicionado por la lentitud en la concesión de permisos, los elevados costes iniciales, las dificultades de conexión a la red y la falta de señales estables de demanda. Todo ello pone en riesgo el objetivo de la Unión Europea de producir 35.000 millones de metros cúbicos de biometano al año en 2030.
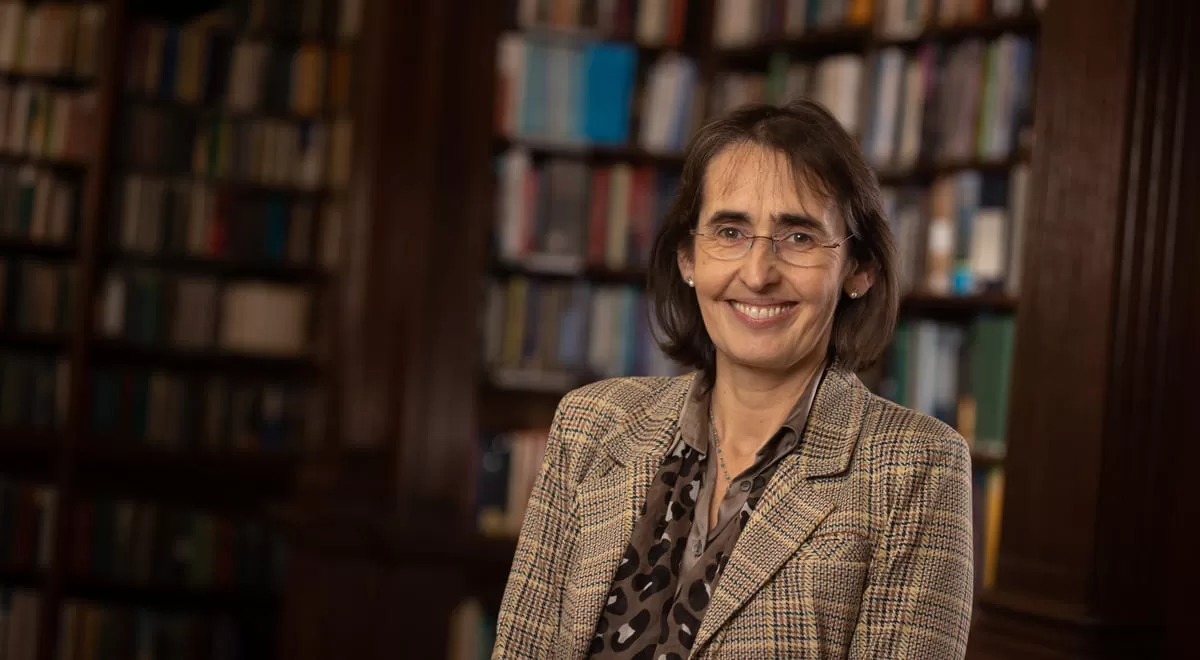
Sobre la situación del sector reflexiona Charlotte Morton OBE, directora ejecutiva de la World Biogas Association (WBA), quien analiza los factores que impulsan el mercado europeo y las barreras que frenan su crecimiento. Desde su perspectiva internacional, Morton examina los modelos adoptados por países como Francia, Dinamarca y Alemania, así como el potencial de España, que cuenta con abundantes residuos orgánicos y una extensa infraestructura gasista, pero todavía mantiene un número reducido de plantas que inyectan biometano en la red.
La conversación aborda también las medidas necesarias para atraer inversión, el papel de las obligaciones de mezcla y los precios de compra garantizados, la planificación territorial de las materias primas y la aceptación social de los proyectos. Morton analiza asimismo el valor del digestato, la necesidad de controlar las fugas de metano y las oportunidades ligadas al CO₂ biogénico, los combustibles sintéticos y las emisiones negativas. Iniciativas de la WBA como el programa #MakingBiogasHappen, el Marco Regulatorio Mundial del Biogás y el Sistema Internacional de Certificación de la Digestión Anaerobia muestran algunas de las vías propuestas para acelerar el despliegue del sector sin rebajar los estándares ambientales, operativos y de seguridad.
¿Cómo describiría la situación actual del sector del biogás y el biometano en Europa? ¿Qué factores están acelerando o frenando su desarrollo?
El sector europeo del biogás y el biometano es uno de los mercados de gases renovables más grandes y de mayor crecimiento del mundo, aunque ese avance sigue concentrado en unos pocos países. Alemania, Francia, Italia y Dinamarca continúan al frente del mercado regional del biometano, mientras que España se perfila como uno de los mercados europeos con mejores perspectivas y un gran margen de crecimiento. Pese a estas señales positivas, la capacidad de producción de biometano instalada sigue muy por debajo del objetivo de la UE de alcanzar 35 bcm anuales, es decir, 35.000 millones de metros cúbicos, en 2030 dentro de REPowerEU. Este objetivo busca reforzar la seguridad energética y descarbonizar el transporte y otros sectores cuyas emisiones son difíciles de reducir.
“El sector europeo del biogás y el biometano es uno de los mercados de gases renovables más grandes y de mayor crecimiento del mundo, aunque ese avance sigue concentrado en unos pocos países”
El respaldo político y el despliegue cada vez mayor de plantas de biometano a escala industrial están impulsando el crecimiento. Sin embargo, la complejidad de los permisos, los elevados costes iniciales y, en algunos casos, los problemas de aceptación social impiden que el sector avance al ritmo del que sería capaz.
El trabajo de la Asociación Mundial de Biogás está muy centrado en ayudar al sector a desarrollar su potencial con la mayor rapidez, seguridad y profesionalidad posibles. Este es el objetivo del programa #MakingBiogasHappen (#MBH) y de sus principales iniciativas: el Marco Regulatorio Mundial del Biogás (GBRF, por sus siglas en inglés) y el Sistema Internacional de Certificación de la Digestión Anaerobia (ADCS International). #MBH actúa como motor para reducir los riesgos regulatorios, normalizar los aspectos técnicos y estructurar la cartera de proyectos. Uno de los componentes clave del programa es un nuevo procedimiento destinado a acortar los plazos de concesión de permisos sin rebajar la confianza regulatoria ni los estándares. Esto supondría un cambio decisivo para la mayoría de los mercados del biogás, incluidos los europeos. Estamos trabajando para poner en marcha el primer proyecto piloto y demostrar que el procedimiento puede aplicarse con éxito en cualquier parte del mundo.
La electrificación suele dominar el debate sobre la transición energética. ¿Qué funciones pueden desempeñar el biogás y el biometano que resultan difíciles de sustituir mediante la electrificación directa o el hidrógeno renovable?
El biogás y el biometano ofrecen una solución de economía circular consolidada desde hace tiempo que complementa tanto la electrificación como el hidrógeno renovable. Proporcionan una fuente de energía renovable y gestionable para aquellos sectores en los que la electrificación directa resulta difícil desde el punto de vista técnico, cara o poco práctica.
Permiten afrontar a la vez los retos energéticos y los relacionados con los residuos, al tiempo que aprovechan las infraestructuras existentes. Su carácter circular está reconocido en varias políticas de la UE, entre ellas la Directiva sobre energías renovables. El biometano, en particular, puede inyectarse de forma directa en las redes de gas existentes sin necesidad de construir un sistema de suministro energético por completo nuevo. La legislación europea sobre el mercado del gas respalda de forma expresa el acceso de los gases renovables a estas redes. Esto significa que el biometano puede empezar a sustituir hoy mismo al gas fósil, sin esperar décadas a que se construyan nuevas infraestructuras.
“La complejidad de los permisos, los elevados costes iniciales y, en algunos casos, los problemas de aceptación social impiden que el sector avance al ritmo del que sería capaz"
La Unión Europea quiere producir 35 bcm de biometano al año en 2030. ¿Cree que este objetivo sigue siendo alcanzable? ¿Cuáles son los principales obstáculos pendientes?
Alcanzar los 35 bcm en 2030 siempre fue un objetivo ambicioso y, con la trayectoria actual, el sector no llegará a cumplirlo. Eso no significa que no merezca la pena perseguirlo ni que la producción no pueda acercarse mucho más a esa cifra de lo que indican los niveles actuales.
Como comentaba antes, la tramitación de permisos es uno de los mayores obstáculos. En Europa, conseguir las autorizaciones necesarias para construir y operar una planta de biometano puede llevar varios años. Es un plazo demasiado largo si se tiene en cuenta todo lo que debe construirse antes de 2030. El sector también necesita procesos de conexión a la red más rápidos y homogéneos, una cartera mayor de proyectos preparados para recibir inversión y señales de demanda a largo plazo que den a los promotores la confianza necesaria para comprometer capital ahora, en lugar de esperar. Son las mismas barreras que detectamos de forma reiterada en nuestras conversaciones con los miembros de la WBA y con responsables políticos de todo el mundo. Por eso, acortar los plazos de concesión de permisos y compartir entre países modelos normativos que ya han dado buenos resultados figura entre nuestras principales prioridades como asociación.
Los países europeos avanzan a ritmos muy distintos. ¿Qué marcos políticos o modelos de mercado aplicados en países como Dinamarca, Francia, Italia o Alemania podrían servir de ejemplo para los mercados menos maduros?
Hay varios modelos que merecen atención. El precio de compra garantizado a largo plazo que Francia ofrece para el biometano inyectado en la red ha dado a los promotores una seguridad real sobre sus ingresos y ha sido clave para el rápido crecimiento de ese mercado. Dinamarca ha optado por un planteamiento basado en objetivos: ha fijado una meta clara para la proporción de la demanda de gas que debe cubrirse con biometano y ha diseñado sus mecanismos de apoyo en torno a su consecución. Esto ha llevado al país a registrar una presencia muy elevada de biometano en relación con el tamaño de su red de gas.
“El trabajo de la Asociación Mundial de Biogás está muy centrado en ayudar al sector a desarrollar su potencial con la mayor rapidez, seguridad y profesionalidad posibles”
En varios mercados existe un «derecho de inyección», que obliga a los operadores de las redes a conectar a los productores de biometano. Los costes de conexión se reparten entre el conjunto de la red, en lugar de recaer por completo sobre cada promotor, como ocurre en Alemania. Este sistema ha eliminado uno de los obstáculos más frecuentes para el desarrollo de proyectos.
Todos estos modelos tienen algo en común: sustituyen la incertidumbre regulatoria y financiera por previsibilidad mediante una compra garantizada, una conexión asegurada y una trayectoria clara para varios años. Los mercados menos maduros no necesitan crear mecanismos desde cero. Pueden adaptar los que ya se han probado y han dado resultados en otros lugares de Europa.
Este es el planteamiento que sustenta el Marco Regulatorio Mundial del Biogás (GBRF) de la WBA. El marco reúne políticas y modelos de negocio que ya han dado resultados en distintos países y los presenta de manera que puedan adaptarse a las circunstancias locales. Ahora trabajamos con varios gobiernos para llevar las recomendaciones del GBRF a la práctica, empezando por estados seleccionados de India y Brasil. El objetivo es ayudar a estos mercados a adoptar políticas, normas y estándares capaces de cambiar su trayectoria.
España dispone de abundantes residuos orgánicos agrícolas, ganaderos, agroindustriales y municipales, además de una extensa infraestructura gasista. Desde su perspectiva internacional, ¿cómo valora el potencial de España y por qué su desarrollo se ha quedado rezagado frente al de otros países europeos?
España cuenta con una de las mejores bases de recursos de Europa: abundantes residuos orgánicos agrícolas, ganaderos, agroindustriales y municipales, una extensa red de distribución de gas ya instalada, una posición sólida en energías renovables y una cartera creciente de proyectos anunciados. Sobre el papel, su potencial de materias primas debería bastar para situarla entre los principales productores europeos de biometano.
España todavía tiene pocas plantas de biometano que inyecten gas en la red en comparación con los mercados europeos más avanzados. La cifra está muy lejos del potencial que la mayoría de los análisis prevén para 2030. Esta diferencia responde en gran medida al diseño de las políticas y del mercado, no a la disponibilidad de recursos. Durante buena parte de la última década, los mecanismos españoles de apoyo se orientaron a la generación de electricidad y no a la inyección en la red. La retirada de anteriores tarifas reguladas frenó el desarrollo del sector justo cuando otros mercados europeos empezaban a acelerar. Sin una señal estable de demanda a largo plazo dirigida de forma específica a la inyección de biometano, y con unos permisos que siguen tardando demasiado, los promotores han tenido más dificultades para conseguir financiación que en mercados como Francia o Dinamarca. Esto ocurre pese a que, sobre el papel, la viabilidad económica en España es muy sólida.
“El biometano puede inyectarse de forma directa en las redes de gas existentes sin necesidad de construir un sistema de suministro energético por completo nuevo”
También hemos observado rechazo en algunas comunidades españolas. Según nuestra experiencia, suele deberse a una falta de conocimiento de la tecnología y no a una oposición real. En última instancia, esto refleja una incapacidad del propio sector del biogás para explicar su actividad de forma clara y accesible a una población que, en muchos casos, nunca ha tenido contacto con la digestión anaerobia. Es un problema recurrente en muchos mercados, no solo en España. Por eso, la WBA organiza mesas redondas trimestrales que reúnen a asociaciones nacionales de biogás de todo el mundo para compartir experiencias y prestarse apoyo. La comunicación y el conocimiento público son algunos de los retos que intentamos abordar en conjunto.
Si pudiera recomendar tres medidas prioritarias a los responsables políticos españoles para desarrollar este potencial, ¿cuáles serían? En concreto, ¿qué peso tienen las señales de demanda a largo plazo, como las obligaciones de mezcla de biometano u otros mecanismos de apoyo, para atraer inversión?
Daría prioridad a tres medidas. La primera sería una señal de demanda clara, vinculante y a largo plazo, ya sea mediante una obligación de mezcla de biometano, un precio de compra garantizado para los volúmenes inyectados o ambas opciones. Nada da más confianza a inversores y prestamistas que saber que habrá un mercado para su producción durante los próximos quince o veinte años.
La segunda sería una tramitación de permisos más sencilla y sujeta a plazos concretos, a ser posible con un único punto de contacto para los promotores y fechas límite legales para tomar decisiones. Así, la amplia cartera española de proyectos podría convertirse en plantas operativas, en lugar de quedar paralizada durante la fase de planificación.
La tercera sería un marco favorable para la conexión a la red, que incluyera algún tipo de reparto de sus costes. De este modo, los proyectos pequeños y medianos no quedarían excluidos por razones económicas.
“Hemos observado rechazo en algunas comunidades españolas; según nuestra experiencia, suele deberse a una falta de conocimiento de la tecnología y no a una oposición”
Las señales de demanda tienen un peso enorme. Estados Unidos muestra tanto la fuerza como la vulnerabilidad de los mercados que dependen en gran medida de créditos de cumplimiento negociables. Estos créditos pueden generar una fuente de ingresos muy potente para los combustibles renovables, pero los cambios en las exigencias regulatorias y en su valor también pueden alterar la rentabilidad de los proyectos. España necesita, por tanto, una demanda previsible que no dependa solo del precio volátil de los créditos.
La disponibilidad de materias primas es decisiva para el crecimiento del sector. ¿Cómo puede ampliarse la producción sin generar competencia por los residuos, recurrir a cultivos energéticos insostenibles o recorrer distancias excesivas para su transporte?
La disponibilidad de materias primas es decisiva para el crecimiento del sector. Sin embargo, todavía hay una enorme cantidad de residuos orgánicos que no se recicla de forma adecuada. Los residuos alimentarios, los restos agrícolas, el estiércol, las aguas residuales urbanas e industriales y otros residuos orgánicos tienen un valor considerable, tanto como fuentes de energía renovable como por los nutrientes que contienen. Cuando no se reciclan, liberan metano durante su descomposición, un gas que calienta el planeta mucho más rápido que el CO₂ a corto plazo. Debemos aprovechar mucho mejor los residuos orgánicos que ya generamos, en lugar de tratar las materias primas como una mercancía que puede transportarse cada vez más lejos para abastecer nuevas plantas.
Para conseguirlo, necesitamos conocimiento territorial y planificación de las materias primas. Las plantas deben tener un tamaño y una ubicación acordes con los recursos disponibles y con sus mercados finales. También deben contar con acuerdos de suministro seguros y a largo plazo que ofrezcan mayor certidumbre a los promotores, agricultores y productores de residuos. El reto no consiste tanto en buscar materias primas cada vez más lejanas como en crear las infraestructuras, políticas y mercados necesarios para aprovechar recursos que hoy se desperdician.
Esta es otra de las razones por las que la WBA está ejerciendo presión en el ámbito internacional. La Presidencia turca de la COP31 ha fijado como principal prioridad de la cumbre la reducción rápida de las emisiones de metano procedentes de los residuos, algo que consideramos una gran oportunidad. La WBA defiende que los países se comprometan con un Protocolo sobre Residuos Orgánicos, un marco internacional vinculante para el reciclaje de estos flujos. El protocolo garantizaría que las materias primas se recogieran de forma adecuada y llegaran a las plantas de biogás, en lugar de quedar abandonadas para descomponerse y emitir metano. España, gracias a su amplia base de recursos, estaría bien situada para beneficiarse de un marco de este tipo.
“Debemos aprovechar mucho mejor los residuos orgánicos que ya generamos, en lugar de tratar las materias primas como una mercancía que puede transportarse cada vez más lejos para abastecer nuevas plantas”
Algunos proyectos de biometano afrontan una oposición local creciente por cuestiones como el tráfico, los olores, el consumo de recursos o la concentración de instalaciones. Según su experiencia, ¿qué distingue a un proyecto bien diseñado y cómo pueden los promotores ganarse la confianza pública desde el principio?
Un proyecto bien diseñado parte de la idea de que la viabilidad técnica o financiera no basta. Una planta de digestión anaerobia debe funcionar tanto para su operador como para la comunidad en la que se ubica. La confianza pública depende de que el sector demuestre unos estándares altos y constantes, incluidas buenas prácticas ambientales y operativas. Estos criterios deben incorporarse al proyecto desde el inicio y no tratarse cuando ya hayan surgido conflictos durante la planificación.
Los promotores deben hablar pronto con los agentes locales, escuchar las preocupaciones legítimas y explicar con claridad tanto los beneficios como los posibles efectos del proyecto. Cuando las comunidades ven que sus residuos orgánicos se convierten en energía renovable, biofertilizantes y otros productos de valor, el proyecto resulta mucho más atractivo.
Como he mencionado, la WBA también ha desarrollado el Sistema Internacional de Certificación de la Digestión Anaerobia (ADCS International) dentro del programa #MakingBiogasHappen. Este sistema certifica y compara el desempeño operativo y la seguridad de las plantas. De este modo, ofrece a las comunidades y a los reguladores una señal independiente y creíble de que un proyecto cumple estándares exigentes. También da a los operadores e inversores la certeza de que la planta se gestiona de una forma que protege tanto su rendimiento como sus resultados financieros.
El debate suele centrarse en el gas renovable, mientras que el digestato recibe mucha menos atención. ¿Qué papel puede desempeñar para reducir la dependencia europea de los fertilizantes minerales y reforzar la circularidad de los nutrientes? ¿Qué barreras siguen frenando su adopción en el mercado?
El digestato es un coproducto de la digestión anaerobia y contiene nutrientes valiosos, como nitrógeno, fósforo y potasio, que pueden devolverse a los suelos agrícolas. En el contexto europeo actual, en el que la seguridad y el coste de los fertilizantes se han convertido en cuestiones estratégicas, el digestato refuerza la circularidad de los nutrientes y ayuda a los agricultores a reducir su dependencia de los fertilizantes minerales y los costes ligados a estos insumos.
“El reto no consiste tanto en buscar materias primas cada vez más lejanas como en crear las infraestructuras, políticas y mercados necesarios para aprovechar recursos que hoy se desperdician”
La principal barrera no es la falta de valor, sino la ausencia de mercados desarrollados y de marcos normativos homogéneos. Durante algún tiempo, el digestato se trató como un residuo y quedó sujeto a cargas administrativas que generaban inseguridad jurídica y condiciones desiguales. El Reglamento de la UE sobre productos fertilizantes, aprobado en 2019, supuso un paso relevante para corregir esta situación, ya que abrió una vía para que el digestato entrara en el mercado interior europeo y compitiera con los fertilizantes minerales. Sin embargo, el digestato sigue considerándose un residuo hasta que se comercializa como producto fertilizante de la UE con marcado CE, algo que no siempre ocurre. Los Estados miembros mantienen criterios distintos sobre su condición de residuo, fin de la condición de residuo o subproducto porque interpretan y aplican estos conceptos de forma diferente en sus marcos jurídicos nacionales.
Otras barreras regulatorias y los procedimientos de evaluación de la conformidad también limitan su adopción. Por ejemplo, los costes de las auditorías y de los análisis de laboratorio exigidos para acreditar la conformidad y la calidad resultan desproporcionados para las instalaciones pequeñas, dado que los productos fertilizantes obtenidos no ofrecen un rendimiento financiero elevado. Por este motivo, no todo el digestato llegará al mercado como producto fertilizante de la UE con marcado CE y los productores no compiten en las mismas condiciones en todos los países.
En el ámbito nacional, la comercialización y el uso del digestato como fertilizante orgánico o enmienda del suelo deberían regularse mediante su inclusión expresa en las normas nacionales sobre fertilizantes. Esto favorecería la economía circular dentro de cada país. Los responsables políticos también deberían reconocer la necesidad de regular el digestato como producto fertilizante aunque no disponga de marcado CE.
La credibilidad del biometano depende de reducir al mínimo las emisiones de metano y demostrar beneficios climáticos reales. ¿Qué estándares de seguimiento, certificación y trazabilidad deberían convertirse en una práctica habitual en Europa?
El principio básico debería ser el siguiente: si el metano es el producto, no debe escapar a la atmósfera. Las fugas de metano son un problema ambiental y empresarial. Junto con el bajo rendimiento de algunas plantas, pueden dañar la credibilidad del sector. Cada molécula de metano que se escapa representa producto e ingresos perdidos, además de un impacto climático evitable. La prevención, la vigilancia y la reparación de fugas deben convertirse en tareas habituales durante la operación de las plantas.
"La confianza pública depende de que el sector demuestre unos estándares altos y constantes, incluidas buenas prácticas ambientales y operativas”
También necesitamos sistemas creíbles de certificación y trazabilidad que permitan demostrar el comportamiento climático del biometano a lo largo de toda la cadena de valor. Iniciativas como ADCS International pueden desempeñar una función destacada, ya que fijan expectativas comunes sobre el rendimiento de las plantas y unos requisitos mínimos en materia de salud, seguridad y medioambiente.
Más allá de la producción de gas renovable, el sector del biogás habla cada vez más del aprovechamiento del CO₂ biogénico, la retirada de carbono y las emisiones negativas. ¿Qué peso cree que tendrán estas oportunidades en la competitividad del sector a largo plazo?
La digestión anaerobia es, en esencia, una tecnología que genera varios productos, y el CO₂ biogénico es uno de ellos. Ya se usa de forma amplia en la industria de la alimentación y las bebidas y tiene un potencial real en ámbitos como el e-metanol. El CO₂ biogénico puede combinarse con hidrógeno renovable para producir moléculas verdes destinadas a sectores difíciles de descarbonizar, como el transporte marítimo, la aviación y la industria química.
La ventaja competitiva de la digestión anaerobia a largo plazo reside en su capacidad para obtener varios productos valiosos de un mismo recurso orgánico. Cuanto mejor aprovechemos en conjunto el biometano, los nutrientes y el CO₂ biogénico, evitando a la vez las emisiones de metano, más sólidos serán los argumentos económicos y climáticos a favor del sector.
Un informe reciente de la Asociación de Digestión Anaerobia y Biorrecursos del Reino Unido (ADBA), titulado The World’s Cheapest Cleaner, aporta cifras concretas. El estudio concluyó que capturar el CO₂ biogénico durante el proceso de depuración del biogás para convertirlo en biometano puede retirar carbono de la atmósfera con un coste de entre una cuarta parte y la mitad del correspondiente a otras tecnologías de eliminación de gases de efecto invernadero.
“Cuando las comunidades ven que sus residuos orgánicos se convierten en energía renovable, biofertilizantes y otros productos de valor, el proyecto resulta mucho más atractivo”
Los resultados se refieren al Reino Unido, pero la lógica económica subyacente puede trasladarse a cualquier lugar donde la digestión anaerobia opere a gran escala: un proceso consolidado y ya desplegado puede superar en costes a tecnologías de retirada de carbono más nuevas y especulativas. Es una buena muestra del papel que este sector puede desempeñar en la generación de emisiones negativas reales.
El biometano seguirá siendo un recurso limitado. En su opinión, ¿qué sectores deberían tener prioridad para su consumo: las industrias difíciles de descarbonizar, el transporte pesado, el transporte marítimo, la generación eléctrica flexible o la calefacción? ¿Por qué?
Debemos dar prioridad a las aplicaciones en las que el biometano pueda lograr la mayor reducción de emisiones, es decir, aquellos sectores en los que resulta muy difícil eliminar los combustibles fósiles y existen pocas alternativas prácticas. Esto conduce hacia usos que necesitan una molécula con alta densidad energética, almacenable y gestionable, en lugar de electricidad directa.
Como el biometano es equivalente al gas natural desde el punto de vista químico, puede emplearse de inmediato mediante la infraestructura gasista y los vehículos de gas existentes, sin esperar a que se construyan nuevos sistemas de suministro. Esto le da un valor especial en el transporte pesado por carretera y en el transporte marítimo. Ya ha mostrado su potencial en la logística de larga distancia, el transporte público y la distribución alimentaria, mientras que el bio-GNL ofrece una vía real para descarbonizar el transporte marítimo.
También tiene valor para la producción de calor industrial, incluidos los procesos difíciles de electrificar y su uso como insumo en las industrias del vidrio, el acero y la cerámica.
La aplicación idónea en cada mercado dependerá de la disponibilidad de materias primas sostenibles, las infraestructuras existentes y las demás alternativas disponibles.
“Necesitamos sistemas creíbles de certificación y trazabilidad que permitan demostrar el comportamiento climático del biometano a lo largo de toda la cadena de valor”
De cara a 2030 y los años posteriores, ¿qué avances cree que tendrán un mayor efecto sobre el sector? ¿Para qué oportunidades deberían prepararse hoy las empresas españolas?
Creo que tres avances marcarán el sector. El primero será el paso de considerar el biometano ante todo como combustible para el transporte o la calefacción a reconocerlo como una plataforma capaz de producir gas, biofertilizantes y CO₂ biogénico para combustibles sintéticos y usos industriales. Esto cambia la base económica de cada planta nueva.
El segundo será una mayor presión, procedente tanto de la regulación como de los compradores empresariales, para acreditar un comportamiento climático verificable y trazable. Como resultado, sistemas de certificación como ADCS de la WBA estarán cada vez más cerca de convertirse en un requisito de acceso al mercado, en lugar de ser un elemento diferenciador.
El tercero será una mayor atención al aprovechamiento completo de las materias primas que ya se generan, en vez de competir por cultivos energéticos escasos o transportar residuos durante largas distancias. Este cambio favorecerá a las empresas con un buen conocimiento del territorio y capacidad para planificar el suministro de materias primas.
“Debemos dar prioridad a las aplicaciones en las que el biometano pueda lograr la mayor reducción de emisiones: aquellos sectores en los que resulta muy difícil eliminar los combustibles fósiles y existen pocas alternativas prácticas”
Para las empresas españolas, la oportunidad no consiste solo en construir más plantas de biometano. También pasa por desarrollar proyectos locales que combinen la producción de gas, la recuperación de nutrientes y, cuando corresponda, el aprovechamiento del CO₂ biogénico. Asimismo, conviene prepararse desde una fase temprana para los requisitos de certificación y trazabilidad que exigirán cada vez más los compradores europeos e internacionales.
La combinación española de abundantes materias primas, infraestructuras gasistas existentes y una posición sólida en energías renovables significa que, si se resuelven las barreras políticas y de concesión de permisos que hemos comentado, el país tiene potencial real para convertirse en uno de los principales mercados europeos del biometano durante la próxima década.