Europa quiere que el carbono fósil contenido en los residuos deje de ser invisible para el mercado. La revisión del Régimen de Comercio de Derechos de Emisión de la Unión Europea (EU ETS), presentada por la Comisión el 17 de julio de 2026, plantea que las instalaciones de incineración y coincineración de residuos no peligrosos entreguen derechos por sus emisiones a partir de 2031.
Para España, las implicaciones van mucho más allá de cuánto costará cada tonelada de CO₂. La reforma puede repercutir sobre los contratos públicos, las tasas municipales, la responsabilidad de los productores y la relación económica entre valorización energética y vertido. La cuestión de fondo será dónde termina recayendo el precio del carbono y hasta qué punto consigue modificar las decisiones que generan esas emisiones.
Un mercado de carbono para el residuo no reciclable
Las plantas de valorización energética ya deben monitorizar y notificar sus emisiones de CO₂ en determinados supuestos, pero todavía no adquieren derechos por ellas. La propuesta de la Comisión plantea una incorporación gradual: responderían por el 25 % de sus emisiones verificadas en 2031, el 50 % en 2032, el 75 % en 2033 y el 100 % desde 2034.
Bruselas calcula que extender el precio del carbono a la incineración de residuos municipales podría reducir en 53 millones de toneladas de CO₂ equivalente las emisiones acumuladas entre 2031 y 2040, un 22 % frente al escenario de referencia.
La particularidad, como señalan Pablo José Mínguez, socio en ASIGEN y experto en valorización energética, y Joaquín Pérez Viota, presidente de AEVERSU, es que las plantas tienen un margen limitado para decidir la composición del residuo que reciben. Buena parte del carbono fósil procede de materiales puestos en el mercado mucho antes de llegar a la instalación.
Qué propone Europa y qué reclama el sector
El calendario concede al sector varios años para preparar sistemas de medición, adaptar contratos y ordenar inversiones, aunque la propuesta todavía debe negociarse en el Parlamento Europeo y el Consejo.
Desde FEAD, su secretario general, Paolo Campanella, advierte además de las diferencias existentes entre los sistemas de gestión de residuos de los Estados miembros y de la incertidumbre que puede introducir el precio del CO₂ en contratos municipales de larga duración y nuevas inversiones.
La dimensión económica tampoco es menor. La Comisión proyecta unos ingresos medios de 4.750 millones de euros anuales entre 2031 y 2040 por la incorporación de la incineración municipal al EU ETS y plantea reforzar el destino de parte de los ingresos del sistema hacia actuaciones de prevención, reutilización y reciclaje.
Quién paga el carbono del residuo
AEVERSU estima un sobrecoste inicial próximo a los 140 millones de euros anuales para el conjunto de las plantas españolas. Si los derechos superasen los 200 euros por tonelada, la factura podría acercarse a 275 millones anuales en 2040.
El primer obligado sería el titular de la instalación, pero el coste podría recorrer la cadena contractual y alcanzar a administraciones y usuarios. Buena parte de las plantas españolas presta servicios municipales mediante contratos de larga duración que no contemplaban esta nueva obligación.
Las fuentes consultadas plantean además la necesidad de actuar antes de que el residuo llegue a la planta. La responsabilidad ampliada del productor, el ecodiseño y el contenido reciclado pueden contribuir a trasladar la señal económica hacia los materiales y productos que originan las emisiones fósiles.
Cuando verter puede resultar más barato que valorizar
Uno de los principales interrogantes está en la relación con el vertedero. Mientras la valorización energética tendría que entregar derechos por su CO₂ fósil, los vertederos no peligrosos quedarían inicialmente sujetos a un sistema de monitorización, notificación y verificación de sus emisiones.
Esta diferencia resulta especialmente relevante en países como España, donde el vertido todavía mantiene un peso significativo. Mínguez y Pérez Viota advierten de que encarecer la valorización sin una señal equivalente sobre la eliminación puede afectar a las decisiones de inversión y ralentizar el despliegue de nuevas infraestructuras.
El desafío consiste en que el precio del carbono refuerce la prevención y el reciclaje sin generar incentivos que prolonguen la dependencia del vertedero.
El papel de España: convertir el coste en cambio
España tendrá que definir cómo coordina el EU ETS con el actual impuesto al depósito en vertedero, la incineración y la coincineración, además de adaptar el marco contractual de los servicios públicos a una nueva obligación económica.
También será necesario actuar aguas arriba para reducir el carbono fósil que alcanza las plantas mediante recogida separada, clasificación, reciclaje de plásticos, ecodiseño y responsabilidad ampliada del productor. Las instalaciones, por su parte, pueden mejorar su eficiencia energética y explorar opciones de captura de carbono, aunque su despliegue continúa condicionado por los costes y la falta de infraestructuras de transporte y almacenamiento de CO₂.
El resultado de la reforma dependerá finalmente de si el nuevo precio modifica las decisiones que originan las emisiones. Si la señal económica alcanza al producto, contribuye a reducir el vertido y los ingresos retornan al sistema, el EU ETS puede convertirse en una herramienta para impulsar la circularidad. Si el coste queda concentrado en el tratamiento final, el efecto puede limitarse a trasladar una nueva factura entre plantas, administraciones y ciudadanos.
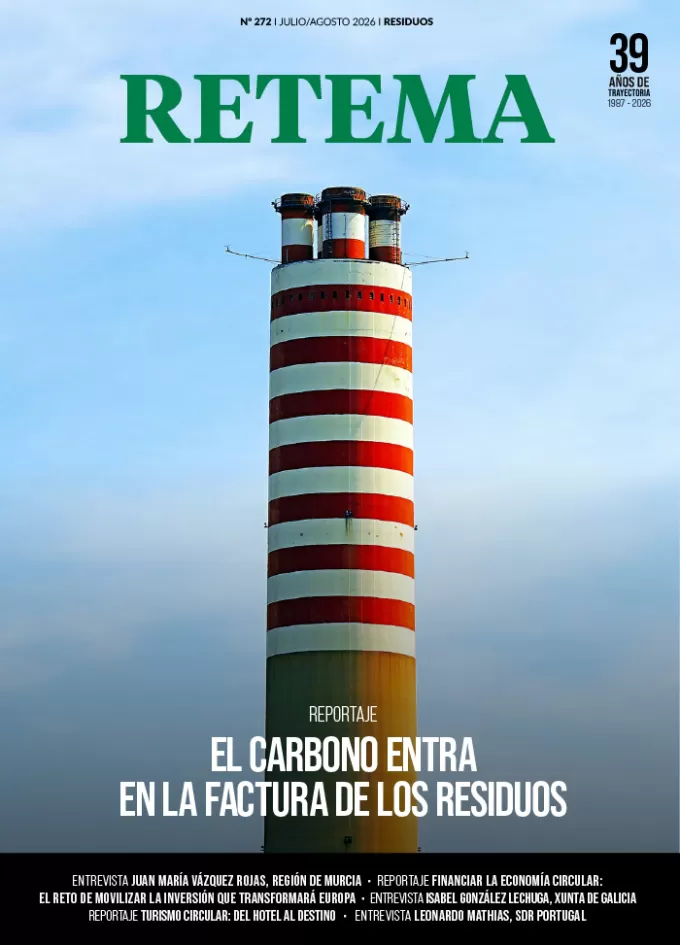
Lee el reportaje completo en RETEMA
Este contenido resume algunas de las principales implicaciones de la incorporación de la valorización energética al EU ETS. Para profundizar en el nuevo marco europeo, su impacto sobre costes y contratos, la responsabilidad de los productores, la relación con el vertedero, la fiscalidad y las opciones de descarbonización de las plantas, consulta el reportaje completo publicado en el número 272, Julio/Agosto de 2026, de RETEMA, con la visión de Joaquín Pérez Viota, presidente de AEVERSU; Pablo José Mínguez, socio en ASIGEN y experto en valorización energética; y Paolo Campanella, secretario general de FEAD.