Europa lleva años construyendo uno de los marcos regulatorios sobre economía circular más ambiciosos del mundo. Nuevos reglamentos, estrategias y objetivos han situado la circularidad en el centro de las políticas comunitarias y han definido con precisión cómo deberán diseñarse los productos, utilizarse los recursos y gestionarse los materiales durante las próximas décadas. Sin embargo, conforme ese marco normativo ha ido tomando forma, ha ganado peso una cuestión mucho más compleja: ¿cómo financiar una transformación de esta magnitud?
Responder a esta pregunta exige ir más allá del debate sobre el reciclaje, el ecodiseño o la gestión de los residuos y obliga a mirar la economía circular desde su dimensión económica. La transición requiere capital, proyectos maduros, mercados capaces de absorber nuevas soluciones y un marco que reduzca la incertidumbre para empresas e inversores. Ahí es donde la financiación deja de ser un asunto accesorio y pasa a condicionar la velocidad real del cambio.
Sobre estas cuestiones inciden dos de los principales informes publicados este año por las instituciones europeas. El primero es Transición hacia una economía circular: cómo cerrar la brecha de inversión en Europa, elaborado por el Banco Europeo de Inversiones (BEI) y la Comisión Europea y publicado el 21 de abril de 2026; el segundo, Impulsar la economía circular: necesidades de inversión, barreras y condiciones habilitadoras, publicado por la Agencia Europea de Medio Ambiente (AEMA) el 19 de mayo de 2026. Ambos analizan las necesidades de financiación de la transición circular, las barreras que siguen frenando la inversión y las condiciones necesarias para acelerar el cambio de modelo en Europa.
Una brecha de 82.000 millones de euros al año
Europa invierte actualmente alrededor de 120.000 millones de euros anuales en economía circular, pero el volumen necesario se sitúa en torno a los 202.000 millones. El BEI y la Comisión calculan una brecha de inversión de 1,229 billones de euros entre 2025 y 2040, equivalente a 82.000 millones adicionales cada año y a un incremento del 68 % respecto a los niveles actuales.
El esfuerzo dependerá principalmente del sector privado, que ya aporta alrededor del 93 % de la financiación, frente al 7 % de origen público.
Un mercado que todavía favorece el modelo lineal
La falta de capital explica solo una parte del problema. Materias primas vírgenes que siguen resultando más competitivas que las recicladas, mercados secundarios poco maduros, demanda insuficiente y costes ambientales que no se reflejan plenamente en los precios continúan reduciendo el atractivo económico de las soluciones circulares.
A ello se suman costes iniciales elevados, retornos más largos, dificultades de acceso a financiación para las pymes, falta de métricas comunes y fragmentación regulatoria entre Estados miembros. El resultado es un entorno en el que muchos proyectos circulares siguen percibiéndose como más arriesgados.
La mayor inversión debe producirse antes del residuo
La distribución de la brecha muestra que la circularidad no empieza al final de la vida útil. El diseño concentra el 34 % de las necesidades adicionales de inversión, seguido del fin de vida (27 %), la fabricación (22 %) y el uso (17 %).
Por sectores, la construcción presenta la mayor brecha, con unos 18.000 millones de euros anuales, seguida de baterías y vehículos, con 10.000 millones, y el textil, con 6.000 millones. Estos tres ámbitos figuran entre los considerados prioritarios por el BEI por su potencial transformador.
Cerrar la brecha exigirá, por tanto, algo más que movilizar dinero: corregir los incentivos que favorecen el modelo lineal, reducir el riesgo financiero, consolidar los mercados de materias primas secundarias y ofrecer mayor seguridad a empresas e inversores.
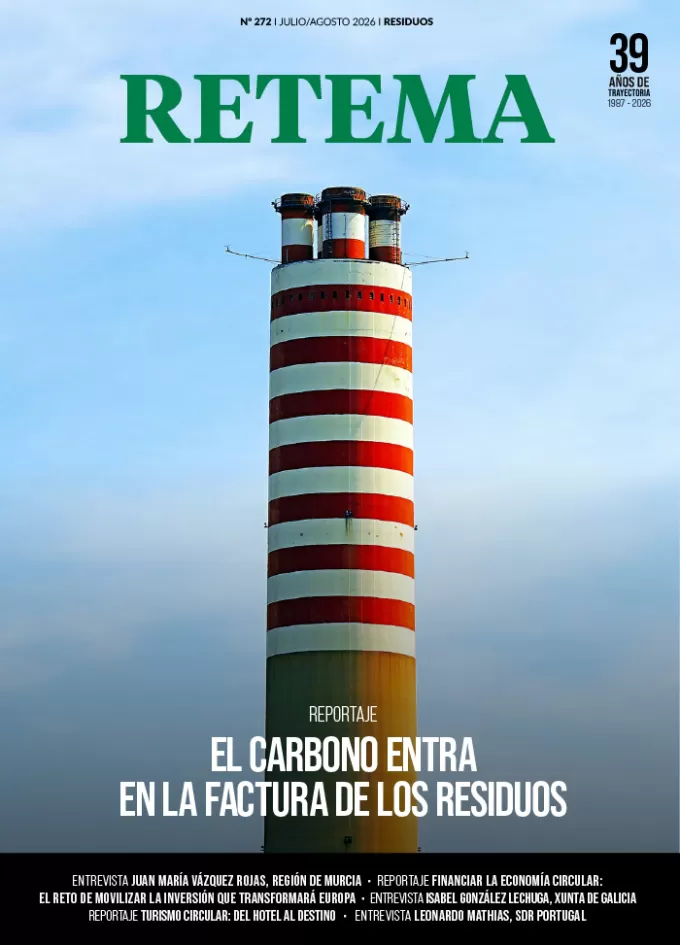
Lee el reportaje completo en RETEMA
A partir del análisis conjunto de ambos documentos y con la visión del BEI, la CE y la AEMA, el reportaje examina cuánto deberá invertir Europa, dónde se concentran las principales necesidades, qué obstáculos siguen dificultando la movilización de capital y qué cambios podrían facilitar una transición circular a mayor escala. Consulta el reportaje completo publicado en el número 272, julio/agosto de 2026, de RETEMA.