- 123 lecturas
Autor

05-10-2026
La Environmental Investigation Agency (EIA) acaba de publicar el informe “ Crimes that Affect the Environment – STILL a critical threat to our future”. El nombre de la EIA no debe traducirse directamente al español, ya que no se trata de una agencia oficial perteneciente a una administración pública. Tal y como recoge en su página web y en el informe, la EIA “… has spent more than four decades investigating and combating environmental crime and abuse across all three pillars of the triple planetary crisis — climate, biodiversity and pollution …”.
El Resumen Ejecutivo del documento contiene un párrafo que resulta demoledor, al tiempo que deprimente y que me ha impulsado a escribir este artículo. Se refiere a la comparación de la situación que se describe en esta actualización, con relación a la reflejada en su informe de 2008 “Environmental Crime – A Threat to Our Future” (tradúzcase al español “crime” como “delito”). Una traducción libre del inglés sería la siguiente:
Casi dos décadas después, aquel llamamiento a actuar con urgencia ha sido desatendido en gran medida. Los delitos medioambientales se han vuelto más sofisticados, lucrativos y perjudiciales. Muchas de las deficiencias estructurales identificadas en 2008 —una legislación fragmentada, escasa capacidad disuasoria, limitada cooperación transfronteriza y falta de voluntad política— persisten en la actualidad, pese a que las consecuencias de la inacción son cada vez más difíciles y, en algunos casos, imposibles de revertir.
La complejidad de los sistemas de recogida y gestión abre oportunidades para la ocultación, la falsificación documental, la clasificación indebida de residuos y otras formas de fraude.
Las causas señaladas, que he resaltado en negrita, son aplicables a España, no solo como nación sino también en el ámbito de sus CCAA.
Particularizando la situación en el apartado de los residuos, el capítulo “2.3 Waste Crime” del informe realiza un análisis segmentado de los tipos de delitos cometidos a lo largo de la cadena de gestión. La lectura completa es muy recomendable para entender las razones que explican la comisión de estos delitos y creo que está muy bien resumida en dos de sus párrafos (traducción propia):
- Los delitos en el sector de los residuos constituyen tanto formas de delincuencia ambiental corporativa (CAE) como de delincuencia de cuello blanco. Se ven facilitados por la complejidad de los sistemas de recogida y gestión de residuos y por las oportunidades de ocultación y fraude que estos generan. Los delitos relacionados con los residuos suelen constituir un ámbito delictivo de “bajo riesgo y alta rentabilidad”, con un número creciente de infracciones.
- Los delitos relacionados con los residuos pueden producirse en cualquier etapa de su ciclo de vida. En la práctica, incluyen el vertido ilegal y la eliminación incontrolada, el tratamiento o almacenamiento no autorizados, la explotación de instalaciones de residuos sin licencia y la evasión deliberada de las obligaciones en materia de gestión de residuos. También suelen implicar la falsificación de documentos, la clasificación indebida de residuos peligrosos como no peligrosos, operaciones de valorización simuladas y la ocultación de traslados ilegales dentro de flujos comerciales legales.
Aunque el informe cita varios tipos de residuos, selecciona los residuos de plásticos como caso de estudio para ilustrar “cómo los delitos relacionados con los residuos no funcionan como hechos ilícitos aislados, sino como un mercado determinado por los incentivos económicos, las lagunas normativas y las deficiencias en la aplicación de la ley” (negritas mías).
El aumento de los costes de gestión y de la fiscalidad puede incrementar el incentivo económico para recurrir a vías irregulares cuando la vigilancia y el riesgo de detección no crecen al mismo ritmo.
En resumen, el informe abarca una escala mundial y es aplicable, mutatis mutandis, en el ámbito nacional. Presenta una acertada descripción de la realidad delictiva que existe en la gestión de los residuos, con un incremento significativo en los últimos años, e incluyendo también un diagnóstico correcto de las causas que la producen.
Simultáneamente con la difusión del informe de la EIA, se han publicado noticias sobre los trabajos que está desarrollando la UE para elaborar un nuevo acto delegado que incorpore restricciones y prohibiciones adicionales a las ya existentes para exportaciones de determinados flujos de residuos y materiales reciclados a países que no pertenezcan a la OCDE. Una lista preliminar acaba de ser publicada. Esta nueva iniciativa se enmarca y amplía el conjunto de resoluciones ya adoptadas por la UE en los últimos años, con la misma finalidad restrictiva aplicable solo a los gestores europeos.
Las dos noticias tienen un punto de conexión que es utilizado desde hace años por economistas y fiscalistas: la curva de Laffer. Arthur Betz Laffer, es un economista estadounidense conocido principalmente por sus trabajos sobre la relación existente entre impuestos y recaudación. Aunque no era el primero en estudiar este tema, se dice que fue pionero en representar y difundir gráficamente esta relación.
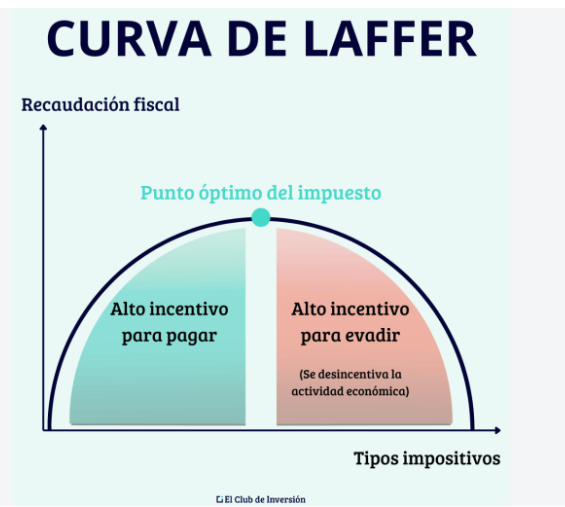
La curva suele tener un trazado similar a una “U” invertida, si bien su forma, los valores numéricos y la simetría entre sus ramas ascendente y descendente depende de cada caso concreto. En su tramo ascendente, los aumentos del tipo impositivo elevan la recaudación. Sin embargo, una vez superado el punto máximo, a identificar en cada situación, nuevas subidas pueden reducirla. La justificación se encuentra en la naturaleza humana: los contribuyentes modifican su comportamiento, trabajan o invierten menos, trasladan su actividad a otros territorios o cambian la misma, buscan mecanismos legales para reducir su carga fiscal o recurren a la evasión, el fraude y el delito. Del mismo modo, una reducción de impuestos podría aumentar la recaudación si la economía general o de un sector particular se encontrara en un momento de recesión y la rebaja estimulara suficientemente la recuperación de la actividad económica.
Más regulación no implica necesariamente mayor cumplimiento: su creciente complejidad puede ampliar las posibilidades de infracción o fraude si no va acompañada de capacidad suficiente de control.
La curva se ha aplicado siempre a la fiscalidad sobre bienes y servicios con valor económico positivo. No obstante, puede suponerse que tendría la misma forma si en el eje de ordenadas se sustituyese la cantidad recaudada por la cantidad o el porcentaje de residuos gestionados de forma legal.
El trazado de la curva en un caso concreto depende de factores locales, como la vigilancia y el control realizado por las administraciones fiscal y ambiental, la probabilidad de detección, la calificación (administrativa o penal) y cuantía de las sanciones, el coste del tratamiento legal, la existencia de alternativas de gestión accesibles y la participación de organizaciones criminales. Por ello, las medidas restrictivas que pretende ampliar la UE modificarán con seguridad la curva de Laffer de los sectores afectados, redistribuyendo los flujos de los residuos afectados por canales que no debe presuponerse que todos serán legales.
Aunque no existen muchos estudios en los que se haya analizado específicamente la relación entre fiscalidad y fraude en la gestión de los residuos, algunos pueden encontrarse en la bibliografía. Por ejemplo:
- Fullerton, Don and Kinnaman, Thomas C. “Garbage, Recycling, and Illicit Burning or Dumping”. Journal of Environmental Economics and Management, vol. 29, 1995, pp. 78–91. EconPapers: Garbage, Recycling, and Illicit Burning or Dumping
- Fullerton, Don and Kinnaman, Thomas C. “Household Responses for Pricing Garbage by the Bag” American Economic Review, vol. 86, 1996, pp. 971–984. EconPapers: Household Responses for Pricing Garbage by the Bag
- National Audit Office, Department for Environment, Food & Rural Affairs UK “Investigation into government’s actions to combat waste crime in England”, 27 Apr 2022. (Investigation into government's actions to combat waste crime in England - NAO report)
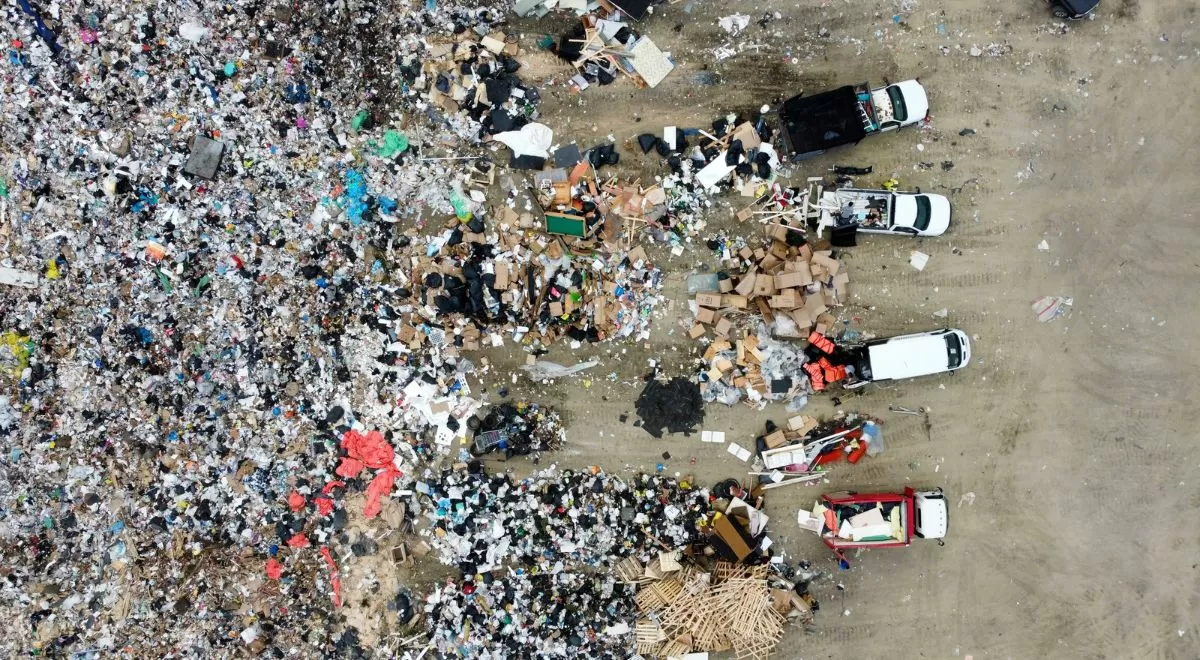
Como ejemplo nacional relativo a residuos peligrosos y no peligrosos, en los que el fraude se encuentra ampliamente extendido, podría citarse el abandono y vertido incontrolado de los RCD y, específicamente, las placas de fibrocemento que contienen amianto. La dispersión geográfica de los puntos de generación, el elevado número de productores no registrados y la diversidad de lugares donde abandonarlos hacen muy difícil su vigilancia y sanción. Aunque el coste de la gestión y la fiscalidad de los RCD son bajas, su elevado volumen y el transporte “motivan” su abandono. El elevado coste de la gestión del amianto, el impuesto a su eliminación y el reducido número de instalaciones autorizadas para recibirlo vienen representando una “tentación” irresistible para la comisión del delito.
Existen numerosas razones que justifican analizar en este momento y con un alcance nacional la relación entre fiscalidad y fraude en la producción y gestión de los residuos, ya sea mediante la aplicación de la curva de Leffer o cualquier otra metodología.
- La fiscalidad mediante tasas e impuesto se ha incrementado extraordinariamente en los últimos cinco años. La “motivación” es ahora más fuerte porque la “rentabilidad” es superior y el “riesgo” es igual o, proporcionalmente, inferior.
- La publicación de nueva normativa europea, nacional y regional no deja de crecer exponencialmente. La complejidad es superior y las opciones de infracción o fraude han aumentado.
- La implantación de esta nueva normativa supera la capacidad de las administraciones, las empresas y las personas (Véase la justificación en mi articulo “¿Es posible aplicar la normativa ambiental? El límite de la mente humana”. RETEMA Noviembre/Diciembre 2025.
- Las administraciones ambientales, policiales, fiscales y judiciales competentes carecen de los medios materiales y humanos necesarios para conocer con detalle las cantidades de residuos que se generan (solo saben las que se declaran por productores y gestores), vigilar el cumplimiento y actuar contra los infractores, tanto en la vía administrativa como en la penal.
- El MITECO está trabajando en una modificación de la Ley 7/2022, de residuos y suelos contaminados para una economía circular, que incluirá una revisión de las figuras tributarias. Representa una oportunidad para hacer un cálculo realista y justificado sobre los tipos que se establezcan y quiénes deben ser los sujetos pasivos sobre los que recaerán, completado con un análisis previo que determine las opciones para facilitar el cumplimiento y dificultar el delito. De esta forma, la modificación del impuesto estará alineada con dos principios rectores de la política de residuos: el principio de quien contamina paga y la jerarquía de residuos para asegurar que el vertido sea la última opción y la más cara.
Debemos asumir que cuanto más compleja y amplia sea la normativa ambiental en general y de residuos en particular, y más difícil y caro sea su cumplimiento, más se cumplirá la curva de Laffer. Si las administraciones ambiental, fiscal y judicial no se dotan de mecanismos y personal para vigilar y controlar el cumplimiento, como hace Hacienda, inevitablemente se fomentará el incumplimiento, el fraude y el delito.
La aplicación de nuevas restricciones puede desplazar los flujos de residuos hacia otros canales, sin que pueda presuponerse que todos ellos serán legales.
La Unión Europea viene impulsando desde hace años la utilización de herramientas fiscales (impuestos, tasas, etc.) con la intención de reducir las cantidades de residuos generados, aumentar su valorización y penalizar la eliminación. Sería conveniente que contratase a alguno de los muchos consultores con los que trabaja un estudio destinado a determinar si los resultados obtenidos se ajustan a la curva de Laffer. Hasta ahora, estas medidas fiscales se están viendo por administraciones, empresas y ciudadanos como meros elementos recaudatorios, que han generado una importante oposición en estos sectores, así como rechazo social.
Se cuenta que Michel Faraday, el científico inglés que hizo grandes descubrimientos sobre la electricidad, recibió un día en su laboratorio la visita del Primer Ministro William Gladstone. Tras recibir las correspondientes explicaciones de Faraday sobre el trabajo que realizaba, le preguntó: ¿y para qué sirve todo esto? A lo que el científico respondió: No lo sé, señor, pero algún día cobrará usted impuestos por ello. Verdad o leyenda, nos puede servir de advertencia para que la fiscalidad aplicada a la gestión de residuos no quede en una mera máquina recaudatoria. Y la evolución de la curva de Laffer puede ser una forma de comprobarlo.