Añadir RETEMA en Google
Biometano: ¿potencial o realidad?
El futuro del biogás y el biometano en España depende de superar las barreras regulatorias, económicas y territoriales mediante una visión multidisciplinar y una mayor coordinación entre los actores de su cadena de valor
- 187 lecturas
Autor/es
María Molinos
Raquel Lebrero
Entidad
- 187 lecturas
14-10-2026
Publicado en
El biometano es un gas renovable estratégico, tanto por su contribución a la descarbonización como por su capacidad para valorizar residuos orgánicos. Sin embargo, con un potencial de producción superior a 100 TWh/año y una capacidad instalada en 2026 de aproximadamente 1,4 TWh/año, en España el biometano sigue siendo más una promesa de futuro que una realidad extendida.
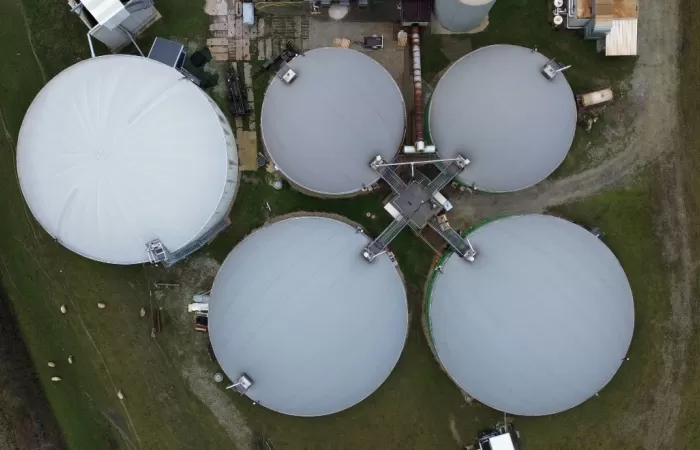
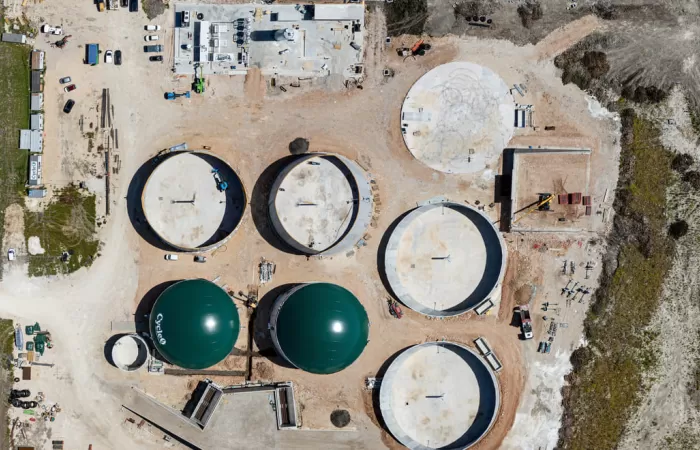
Hablar de biogás y biometano conduce rápidamente a cuestiones técnicas. Mediante digestión anaerobia, la materia orgánica se transforma en ausencia de oxígeno y genera una mezcla gaseosa compuesta principalmente por metano y dióxido de carbono, el biogás, junto con un digestato rico en nutrientes como nitrógeno y fósforo, cuya gestión constituye una parte inseparable del proceso. El biogás puede aprovecharse directamente para generar energía in situ o someterse a un proceso de upgrading que incrementa su concentración de metano y permite obtener biometano, apto para su uso como combustible o para su inyección en la red gasista.
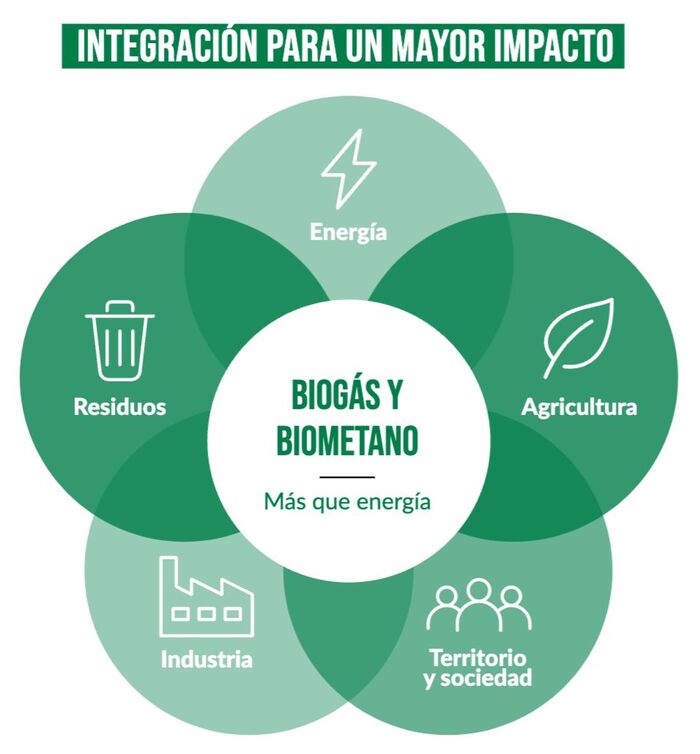
Sin embargo, reducir el desarrollo industrial del biogás y el biometano a un desafío tecnológico deja fuera buena parte de las variables regulatorias, económicas, ambientales y sociales que condicionan su implantación real. Su despliegue es, ante todo, un reto de integración: entre energía y residuos, agricultura e industria, logística e infraestructuras, regulación y financiación, medio ambiente y territorio, sociedad y medio rural.
Pocas tecnologías ilustran con tanta claridad la necesidad de una mirada multidisciplinar y multisectorial. La cuestión fundamental no es, por tanto, únicamente cómo producir biogás o biometano de manera eficiente, sino cómo construir una cadena de valor capaz de funcionar de principio a fin.
España dispone de un potencial de producción de biometano superior a 100 TWh/año, frente a una capacidad instalada de aproximadamente 1,4 TWh/año en 2026
Una cadena de valor que empieza mucho antes de la planta
La cadena de valor del biogás comienza mucho antes de que la materia orgánica llegue al digestor. Parte de explotaciones ganaderas y agrícolas, industrias agroalimentarias, depuradoras e instalaciones de tratamiento de residuos. Para que un proyecto sea viable, no basta con identificar los recursos disponibles: es necesario conocer su volumen real, características, localización y estabilidad de suministro.
Identificar la materia prima es solo el primer eslabón. A partir de ahí interviene una multitud de actores y sectores imprescindibles para que el proyecto llegue a materializarse. Ganaderos y agricultores actúan como productores del sustrato y, más adelante, como receptores del digestato en forma de fertilizante; gestores de residuos y empresas de saneamiento intervienen en la recogida, clasificación y pretratamiento; ingenierías y fabricantes de tecnología diseñan e implantan la planta de digestión anaerobia y los sistemas de upgrading; y empresas de transporte y logística garantizan el flujo constante de materia prima y subproductos.
A ellos se suman distribuidoras, comercializadoras y operadores del sistema gasista, responsables de la inyección a red o del suministro a consumidores finales, así como entidades financieras y programas de apoyo que facilitan la inversión. Las administraciones públicas, por su parte, definen el marco regulatorio, los incentivos y los procedimientos de autorización, cuya tramitación puede resultar decisiva para el desarrollo de cada proyecto. Y, junto a todos ellos, el territorio y la sociedad local desempeñan un papel esencial: su aceptación puede determinar que una instalación pase del papel a la realidad. Esta diferencia entre recurso teórico y recurso realmente movilizable es decisiva.
Por tanto, hablar de biometano obliga a hablar simultáneamente de ingeniería, microbiología, agricultura, gestión de residuos, logística, mercados energéticos, infraestructuras, normativa y planificación territorial. Como ya se apuntaba, la multidisciplinariedad y la multisectorialidad no son elementos accesorios del sector: forman parte de su propia naturaleza.
El despliegue del biometano no depende únicamente de la tecnología, sino de la integración entre energía, residuos, agricultura, industria, infraestructuras, regulación y territorio
Más allá del digestor
La necesidad de abordar la generación de biogás desde una perspectiva multidisciplinar y multisectorial se pone a prueba en cuanto un proyecto intenta pasar de la idea al terreno. Las tecnologías de generación de biogás y biometano son maduras, pero escalar el mercado sigue planteando numerosas barreras. La primera aparece en el suministro de materias primas: la competencia por determinados recursos, su estacionalidad o la necesidad de garantizar contratos a largo plazo pueden condicionar la economía de una instalación durante toda su vida útil.
A esto se suma la logística: las distancias importan, y una localización aparentemente óptima desde el punto de vista energético puede dejar de serlo al incorporar el coste económico, ambiental y social del transporte de los sustratos. También resulta fundamental una adecuada gestión y, cuando sea necesario, el pretratamiento de los residuos para retirar materiales impropios y sustancias que puedan inhibir el proceso. La gestión del digestato es igualmente relevante: bien planificada, contribuye a cerrar ciclos de nutrientes y generar valor agrícola; sin esa planificación, puede convertirse en una limitación operativa y ambiental.
La viabilidad de una planta puede verse condicionada por el suministro de materias primas, la logística, la gestión del digestato, la conexión a red, la financiación y su integración territorial
A estas barreras técnico-logísticas se suman otras de carácter económico y regulatorio: la conexión a las infraestructuras gasistas, el acceso a financiación, los contratos de compraventa de gas, la evolución de los precios energéticos o los mecanismos de certificación. Cualquiera de ellas puede comprometer la viabilidad de un proyecto técnicamente sólido. Además, cada barrera remite a actores distintos: operadores de red, entidades financieras, comercializadoras, distribuidoras y administraciones públicas, incluidas las locales, lo que refuerza la necesidad de coordinación. La lista de barreras es, en el fondo, también una lista de disciplinas e interlocutores.
Junto a estas barreras existe otra que no siempre ha recibido la misma atención: la integración territorial. Las plantas de biogás y biometano deben situarse cerca de las fuentes de materia orgánica, lo que vincula su implantación al medio rural y a comunidades concretas. Una instalación puede cumplir todos los requisitos técnicos y ambientales y, aun así, generar rechazo si el territorio percibe principalmente tráfico, olores, concentración de residuos o impacto paisajístico, sin beneficios claros asociados. Por eso, la aceptación social no puede abordarse como una tarea de comunicación al final del proyecto, sino que debe incorporarse desde el inicio en las decisiones sobre ubicación, dimensión, logística y relación con el entorno.
Todo ello ocurre, además, en un contexto de incertidumbre geopolítica y volatilidad de los mercados energéticos, lo que refuerza la importancia de la seguridad jurídica. Sin un marco regulatorio estable, predecible y coherente en el tiempo resulta difícil sostener inversiones a largo plazo. La regulación deja así de ser un simple trámite administrativo para convertirse en una pieza tan determinante como la disponibilidad de materia prima o la aceptación social.
Regular la demanda no es construir la oferta
El biometano ocupa un lugar cada vez más central en la agenda energética europea. REPowerEU fijó como referencia 35.000 millones de metros cúbicos anuales de biometano para 2030, mientras que la actualización del PNIEC 2023-2030 sitúa el objetivo español en 20 TWh anuales de biogás para esa fecha. A ello se suman instrumentos como el sistema de garantías de origen, que permite acreditar y comercializar el carácter renovable del gas, especialmente relevante para consumidores industriales que necesitan justificar reducciones de emisiones de gases de efecto invernadero. El instrumento que más atención ha generado recientemente es el proyecto de Real Decreto impulsado por el MITECO, que plantea cuotas mínimas de biometano en el gas comercializado, desde el 0,5 % en 2028 hasta el 6 % en 2035, equivalente a unos 10 TWh anuales.
El proyecto de Real Decreto plantea elevar la cuota mínima de biometano desde el 0,5 % en 2028 hasta el 6 % en 2035, equivalente a unos 10 TWh anuales
Sin entrar en el detalle técnico de la propuesta, su principal novedad es que introduce una señal de demanda a largo plazo. Sin embargo, regular la demanda no genera automáticamente la oferta necesaria para cubrirla. Entre fijar un objetivo y disponer de una planta operativa hay que asegurar sustratos, cerrar acuerdos de suministro, completar la tramitación, obtener financiación y alcanzar acuerdos con el territorio, entre otros pasos. En definitiva, el cumplimiento de estos objetivos depende de toda la cadena de actores y disciplinas descrita hasta ahora.
El punto de partida en el que nos encontramos da una medida del recorrido pendiente para alcanzar el objetivo propuesto. En 2024, la inyección de biometano a la red española apenas alcanzó los 316 GWh, un volumen todavía muy alejado tanto de los 20 TWh de producción previstos por el PNIEC para 2030 como de los cerca de 10 TWh que supondría la cuota del 6% en 2035. Sin embargo, la comparación con otros países muestra que esta brecha puede reducirse. Francia ha logrado superar a Alemania en volumen de producción gracias, entre otros factores, a sistemas de primas a la inyección que proporcionan ingresos predecibles a los productores, mientras que en España los costes de conexión a la red recaen todavía mayoritariamente sobre el promotor.
El objetivo propuesto no es inalcanzable, pero su cumplimiento dependerá de mucho más que de capacidad tecnológica. Será necesaria la coordinación entre administraciones, el acceso a materias primas sostenibles, la búsqueda de soluciones para el digestato, la existencia de contratos estables y la aceptación de los territorios que acogen las plantas. Ninguna de estas piezas pertenece en exclusiva al ámbito energético, y ninguna puede resolverse desde una sola disciplina y sector.
Quizá tenga sentido, de hecho, dejar de pensar las plantas de biogás y biometano únicamente como instalaciones energéticas y entenderlas como infraestructuras territoriales de economía circular, ya que gestionan materiales orgánicos, recuperan nutrientes, evitan emisiones y generan actividad económica local, además de producir un gas renovable. Bajo esta mirada, el objetivo no es multiplicar el número de plantas, sino desarrollar aquellas que aporten mayor valor ambiental, económico y social en cada territorio.
En 2024, la inyección de biometano a la red española apenas alcanzó los 316 GWh, frente a los 20 TWh anuales de biogás previstos por el PNIEC para 2030
Es precisamente en esa dirección donde trabajará RENEWME, una red doctoral Marie Skłodowska-Curie (MSCA-DN) coordinada por el Instituto de Procesos Sostenibles de la Universidad de Valladolid, que comenzará en 2027 y se desarrollará durante 4 años. Su objetivo es generar conocimiento científico interdisciplinar que integre estas dimensiones —técnica, económica, social, regulatoria y territorial— en marcos de decisión basados en datos y orientados a la política pública, con una Guía Blanca del Biometano como uno de sus resultados centrales. La red, integrada por un consorcio de 11 entidades pertenecientes a 8 países europeos, formará a 12 doctorandos en un entorno interdisciplinar, intersectorial e internacional, preparándolos para liderar la transición energética europea.
El futuro del biogás y el biometano en España depende en gran medida de la capacidad de coordinar a productores, ingenierías, financiadores, administraciones y territorios en torno a un mismo proyecto. Iniciativas como RENEWME apuntan en esa dirección, formando a una nueva generación de investigadores para quienes la multidisciplinariedad no será un añadido, sino el punto de partida. Solo así, el potencial del biogás puede convertirse en la realidad que España todavía tiene pendiente.