Añadir RETEMA en Google
El sector de la cogeneración reclama certezas regulatorias y una solución transitoria ante el nuevo ciclo inversor
El XXII Congreso Anual de Cogeneración pone el foco en la publicación de la primera subasta, el nuevo marco de inversión y la propuesta de una Retribución por Extensión de Vida Útil para evitar más cierres antes de que lleguen las nuevas inversiones
- 66 lecturas
La cogeneración afronta un nuevo ciclo inversor marcado por las futuras subastas de 1.200 MW, pero el sector considera que todavía quedan elementos clave por cerrar para que las industrias puedan tomar decisiones de inversión con suficiente certidumbre.
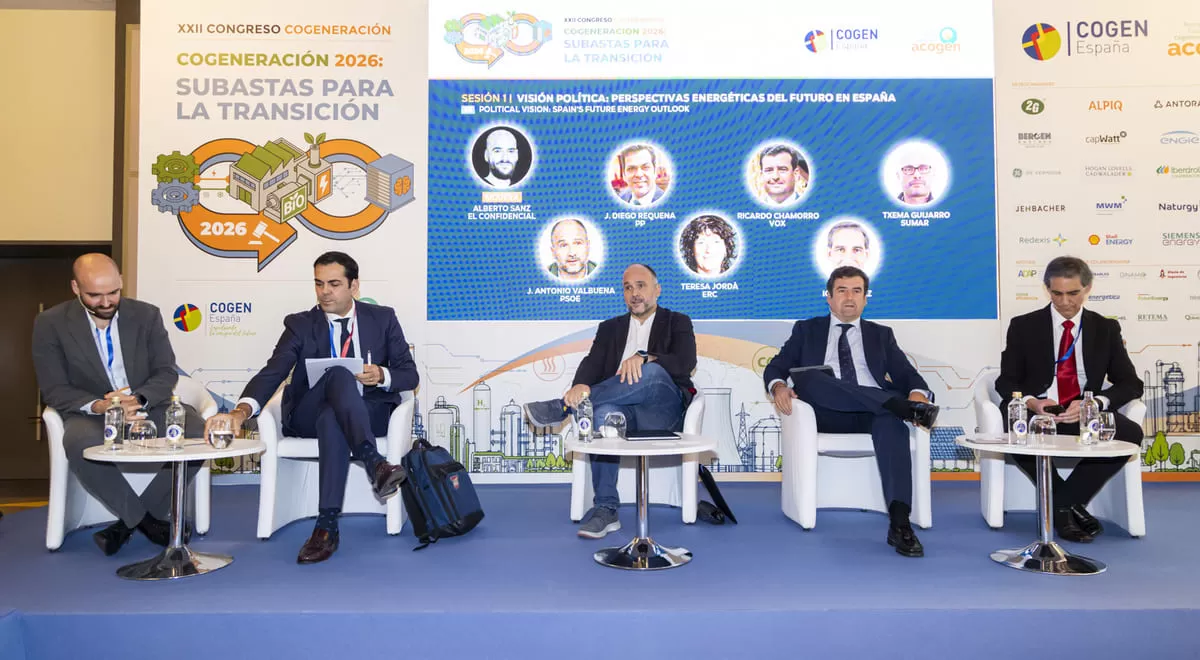
Ese ha sido uno de los principales mensajes del XXII Congreso Anual de Cogeneración, celebrado en Madrid bajo el título “Cogeneración 2026: Subastas para la transición” y organizado por ACOGEN y COGEN España.
El encuentro ha situado entre las principales preocupaciones del sector la necesidad de completar el marco de inversión, confirmar definitivamente el calendario de la primera subasta y habilitar una Retribución por Extensión de Vida Útil (REVU) que permita mantener operativas las instalaciones mientras se materializan las nuevas inversiones.
El presidente de ACOGEN, José Ignacio Castillo, abrió la jornada señalando que “la cogeneración es una infraestructura industrial y energética que conecta el futuro de nuestras fábricas con el del sistema eléctrico. Aúna futuro industrial y transición energética”.
Castillo recordó además el papel de esta tecnología en industrias papeleras, alimentarias, químicas, cerámicas, de refino y otros sectores, donde la producción conjunta de calor y electricidad permite ahorrar energía y aportar generación gestionable, distribuida y próxima a los centros de consumo.
“La confianza inversora necesita certezas para decidir”
La aportación de la cogeneración cae por debajo del 5 %
El balance reciente del sector refleja una pérdida significativa de peso en el sistema eléctrico. Entre 2019 y 2025, la producción con cogeneración se redujo a la mitad y su contribución pasó del 12 % al 6 % de la electricidad nacional.
En lo que va de 2026, esa participación ha descendido por debajo del 5 %, mientras que en la Unión Europea se sitúa en el 12 %.
Castillo advirtió de que “el sistema eléctrico ha dejado de aprovechar una parte esencial de su generación firme y síncrona, conectada a las redes de distribución por todo el territorio, que contribuía a una operación más estable, con menores costes y mayor seguridad de suministro. Pero estas instalaciones siguen ahí. Con las condiciones adecuadas, pueden volver a aportar valor a las industrias y capacidad al sistema eléctrico cuando este la necesite”.
ACOGEN y COGEN España han valorado el diálogo mantenido con el Ministerio, el IDAE y los equipos implicados en el desarrollo del nuevo marco, aunque reclaman como paso inmediato la publicación de la convocatoria ya tramitada y la confirmación definitiva del calendario de la primera subasta.
Por su parte, Julio Artiñano, presidente de COGEN España, señaló que el nuevo escenario permitirá a las industrias disponer de mayor flexibilidad para configurar sus modelos energéticos y adaptar la cogeneración a sus necesidades específicas.
En este contexto, reclamó “reglas que estén completamente definidas; que las empresas dispongan de certidumbre jurídica y económica para tomar decisiones de inversión que comprometerán cientos de millones de euros durante las próximas décadas; calendarios claros; seguridad regulatoria; y plazos suficientes ajustados a la realidad de cada industria, porque cada fábrica tiene necesidades distintas, tecnologías distintas y ritmos de inversión distintos”.
300 plantas paradas desde 2020
Entre 2020 y 2025, unas 300 plantas de cogeneración, con una potencia conjunta de 2.300 MW, dejaron de operar tras agotar su vida retributiva mientras esperaban un marco para su renovación, publicado finalmente en el BOE el pasado mes de julio.
Según las estimaciones de las asociaciones, estas paradas han supuesto una pérdida de competitividad equivalente a 1.800 millones de euros anuales de facturación energética industrial.
El sector calcula además que la pérdida de eficiencia energética asociada equivale, en términos de energía primaria, a un incremento del 4 % del consumo de gas de todo el país, junto con un aumento estimado de tres millones de toneladas de CO₂ al año.
ACOGEN y COGEN España señalan que España ha perdido una capacidad de generación con cogeneración equivalente al 33 % de la producción nuclear nacional, reduciendo una fuente de energía síncrona, firme y distribuida con capacidad para aportar servicios de control de tensión y frecuencia. Las asociaciones consideran que esta situación compromete la seguridad de suministro y recuerdan que en Alemania los cogeneradores reciben un pago del operador de la red al que están conectados.
Entre 2020 y 2025 pararon unas 300 plantas de cogeneración, con 2.300 MW de potencia, tras agotar su vida retributiva
Dos subastas de 600 MW para 2026 y 2027
El pasado 15 de septiembre finalizó el plazo de alegaciones a la propuesta de resolución de la primera subasta de cogeneración. El sector continúa a la espera de la publicación definitiva de la convocatoria en el BOE y de la fecha firme de la primera subasta, prevista para el 10 de diciembre.
El marco aprobado contempla dos convocatorias de 600 MW cada una, en 2026 y 2027, con una inversión estimada de unos 2.200 millones de euros destinada a nuevas instalaciones y a la modernización de las existentes.
Las inversiones podrán dirigirse tanto a plantas de gas natural preparadas para utilizar hidrógeno como a instalaciones de biomasa.
Uno de los elementos que las asociaciones valoran positivamente es la amplitud tecnológica del nuevo marco, que permitirá a cada industria configurar su sistema energético combinando cogeneración con almacenamiento eléctrico y térmico, electrificación del calor, adecuación al hidrógeno, captura de CO₂ y digitalización.
Según ACOGEN, esta flexibilidad permitirá adaptar las instalaciones a distintos escenarios de mercado y ampliar las opciones de descarbonización y competitividad de la industria.
“Se trata de generar valor cuando la cogeneración funciona, pero también cuando está parada: aprovechar electricidad competitiva para producir calor, emplear energía almacenada y gestionar con flexibilidad el suministro a la fábrica y a la red”, explicó Castillo.
El modelo económico, todavía bajo análisis
Frente a la valoración positiva de la flexibilidad tecnológica, las asociaciones muestran más cautela respecto al diseño económico del nuevo marco.
Según el sector, la retribución a la operación se reduce en más de un 30 % respecto a las instalaciones actuales, en gran medida como consecuencia del nuevo tratamiento del coste del CO₂ asociado al calor.
Este cambio hace que la retribución a la inversión adquiera un peso esencial para garantizar el equilibrio económico de las plantas y la viabilidad de los proyectos industriales asociados.
Las asociaciones insisten en que ganar una subasta no garantiza por sí solo la ejecución de una inversión: el proyecto debe ser financiable y mantener la competitividad de la fábrica a la que está vinculado.
El nuevo marco prevé movilizar unos 2.200 millones de euros mediante dos subastas de 600 MW en 2026 y 2027
Una solución transitoria para evitar nuevos cierres
El retraso acumulado en la publicación de las subastas, unido a los cerca de cuatro años necesarios para materializar los proyectos y a la elevada demanda de equipos procedente de sectores como aviación, defensa y centros de datos, lleva a las asociaciones a reclamar medidas de continuidad.
Según sus datos, otras 100 instalaciones, con 1.000 MW de potencia, agotarán su vida retributiva entre 2026 y 2029.
Si las nuevas inversiones no se completan a tiempo y no se habilitan medidas transitorias, dos de cada tres cogeneraciones podrían estar paradas en 2029.
Ante esta situación, ACOGEN y COGEN España proponen crear una Retribución por Extensión de Vida Útil (REVU) que permita continuar operando hasta 2031 a las plantas que ya hayan agotado o vayan agotando su vida útil retributiva mientras completan sus inversiones, siempre que mantengan los requisitos de eficiencia energética.
La iniciativa está compartida con ADAP, ANEO y AEVERSU, cuenta con amplio apoyo parlamentario y tiene como objetivo preservar actividad industrial, empleo y generación distribuida, además de contribuir a la seguridad de suministro.
Cinco visiones sobre el futuro de la cogeneración
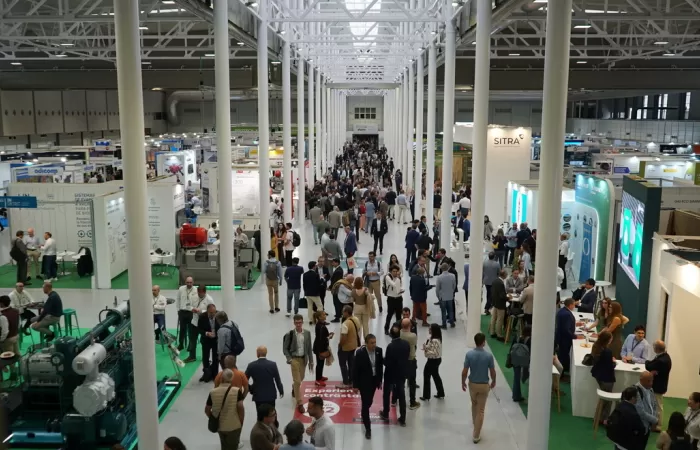
El Congreso reunió a más de treinta ponentes a lo largo de cinco sesiones dedicadas a analizar el futuro inmediato de la cogeneración desde perspectivas industriales, políticas, regulatorias, europeas, tecnológicas y sectoriales.
La jornada comenzó con las intervenciones de Rubén Hernando, senior advisor de FTI; Carlos Reinoso, portavoz de la Alianza por la Competitividad de la Industria Española; y Alberto Martín, socio de consultoría de Energía de PwC.
La primera sesión, “Visión política: perspectivas energéticas del futuro en España”, reunió a José Antonio Valbuena (PSOE), Juan Diego Requena (PP), Ricardo Chamorro Delmo (Vox) e Igotx López (PNV).
La segunda, “Visión normativa, sistemas y mercados”, analizó el contexto regulatorio y energético de las próximas subastas con representantes del MITERD, REE, OMIE, Enagás, MIBGAS, CNMC e IDAE.
Participaron Jesús Ferrero, subdirector general de Energías Renovables del MITERD; Laura Moreno, jefa del departamento de Mercados de Operación de REE; Yolanda Cuéllar, directora de Operación del Mercado de OMIE; Eduardo García, director de Operación de Enagás (GTS); Raúl Santamaría, director general de MIBGAS; José Antonio Castro, vocal de la dirección de Energía de la CNMC; y Lope del Amo Martínez, jefe del departamento de Transformación de la Energía de IDAE.
La mañana se cerró con las intervenciones de Begoña Villacís, directora ejecutiva Spain DC & Mercado Energético en Transformación, y Cristiano Amaro, head of Biometano at Capwatt Iberia.
Perspectiva europea, tecnología y energía térmica
La sesión “Visión europea: acelerando industria y descarbonización” abordó la estrategia europea para la descarbonización del calor y su papel en la transformación industrial.
Participaron Raimon Argemí, director general de AESA; Rodrigo Álvarez, director de Energía e Innovación de Aspapel; Radu Surdeanu, senior director Government Affairs de Siemens Energy; Nicolai Romanowski, senior energy manager en Cefic; y Simon Minett, chief executive de Challoch Energy.
La cuarta sesión, “Visión tecnológica: tendencias tecnológicas y de innovación en cogeneración”, contó con Antonio Bethencourt, director de Ventas de Negocio Regulado B2B de Redexis; Elvira García, directora de Operaciones de Gases Renovables y Biometano en Nortegas; Daniel Subirachs, managing director de 2G; y Ty Jagerson, VP international development en Antora.
El programa concluyó con “Visión sectorial: energía térmica, sostenible, inteligente y competitiva”, con la participación de José María González, director general de APPA Renovables; Josep Capdevila, presidente de ADAP; Joaquín López, director general de ANEO; y Verónica Rivière, presidenta de GasINDUSTRIAL.
La sesión final puso el foco en el papel de la energía térmica y en los desafíos compartidos por distintos sectores industriales.
El XXII Congreso Anual de Cogeneración ha contado con el patrocinio de 2G, Alpiq, Antora, Axpo, Bergen Engines, CapWatt, Engie, Galp, GE Vernova, Hogan Lovells, Iberdrola Cogeneración, IGNIS, Jenbacher, MWM, Naturgy, PwC, Redexis, Shell Energy, Siemens Energy y Wärtsilä.