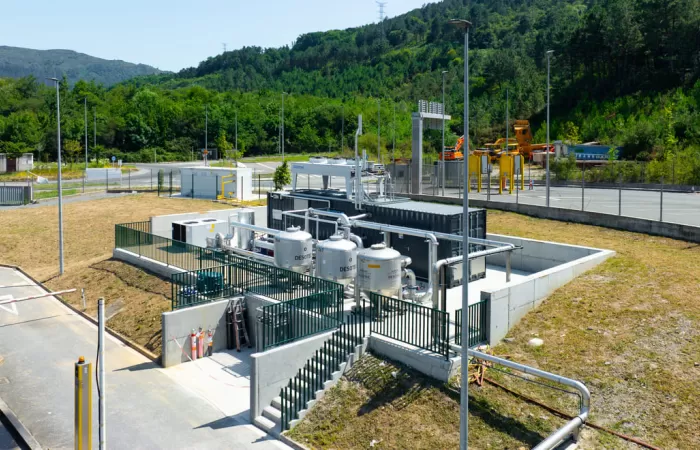
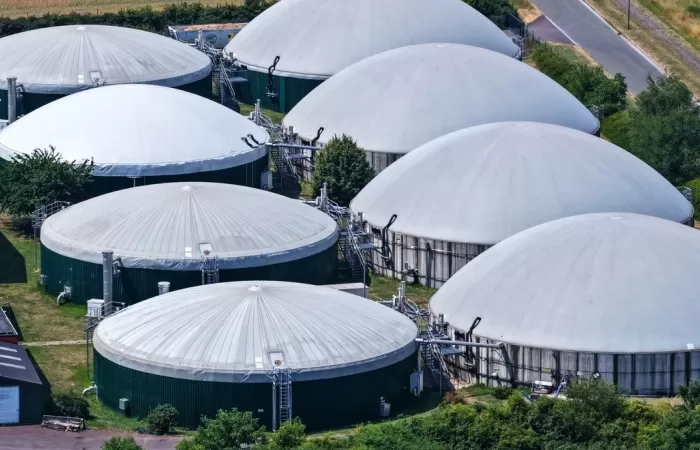
Europa se acerca a las 2.000 plantas de biometano operativas y acumula una cartera de inversión de casi 36.000 millones de euros para los próximos años. El sector ha entrado en una nueva fase de expansión, con más instalaciones, mayor capacidad productiva y un creciente interés inversor. Sin embargo, el verdadero desafío ya no es demostrar su potencial, sino convertir los proyectos anunciados en producción efectiva.
La capacidad instalada europea alcanza ya los 8,2 bcm anuales, un 17% más que en 2025, mientras que el objetivo fijado por la Unión Europea para 2030 se sitúa en 35 bcm anuales de producción. Aunque ambas magnitudes no son directamente comparables por su diferente ámbito geográfico y naturaleza, reflejan la distancia que todavía separa el desarrollo actual de las ambiciones comunitarias.
Con el horizonte de 2030 cada vez más próximo, la cuestión es si Europa será capaz de acelerar suficientemente la ejecución de nuevas instalaciones.
36.000 millones de euros para acelerar el crecimiento
El último Biomethane Investment Outlook de la European Biogas Association (EBA) identifica 35.760 millones de euros de inversión futura, un 28% más que el año anterior. La cartera está asociada a 9,5 bcm anuales de capacidad adicional, aunque una parte corresponde a proyectos posteriores a 2030 o todavía sin fecha definida.
La mayor parte del capital se concentra en nuevas instalaciones: el 87% corresponde a proyectos greenfield, mientras que el resto incluye principalmente la transformación de plantas existentes y otras operaciones.
Las expectativas son elevadas. Los inversores y promotores consultados prevén que más de 1.200 plantas puedan entrar en funcionamiento durante los próximos cinco años. Sin embargo, movilizar capital no garantiza que los proyectos lleguen a construirse. La tramitación administrativa, las conexiones a las redes y la disponibilidad de materias primas seguirán condicionando su desarrollo.
Un mapa europeo con distintas velocidades
El crecimiento tampoco se distribuye de manera uniforme. Francia lidera el número de instalaciones operativas, con 829 plantas, seguida de Alemania e Italia. Sin embargo, la clasificación cambia cuando se analiza dónde se concentra la inversión futura.
Dinamarca encabeza las inversiones previstas, con 8.750 millones de euros, seguida de Italia, con 4.030 millones, y España, con 3.100 millones.
Esta diferencia revela que los mercados europeos atraviesan fases de desarrollo muy distintas. Los países con mayor capacidad instalada no son necesariamente los que concentran las mayores expectativas de crecimiento, mientras que otros con un parque todavía reducido comienzan a atraer importantes volúmenes de capital.
España: mucha inversión y todavía pocas plantas
El caso español representa uno de los contrastes más significativos. Con 26 plantas operativas según el mapa europeo de 2026, España permanece lejos de los principales productores, pero ocupa la tercera posición europea por volumen de inversión futura identificada.
El interés promotor es considerable. Los datos del Gestor Técnico del Sistema recogían en mayo 341 proyectos de conexión de biometano en tramitación, de los que 273 contaban con una conexión considerada viable.
Los escenarios de desarrollo contemplan la posibilidad de alcanzar 22 TWh anuales de capacidad en 2030 si se materializan todos los proyectos previstos. No obstante, estas cifras representan un potencial condicionado, no una producción asegurada.
El reto español consiste precisamente en reducir la distancia entre las expectativas de inversión y la capacidad realmente operativa, resolviendo las barreras administrativas, técnicas y comerciales que todavía dificultan el despliegue.
La demanda entra en la ecuación
La expansión del biometano no depende únicamente de construir nuevas instalaciones. También necesita compradores, acuerdos comerciales estables y un marco regulatorio que aporte certidumbre a las inversiones.
En España, el proyecto de Real Decreto de impulso del biometano, sometido a información pública en mayo de 2026, plantea introducir cuotas mínimas de este gas renovable en las ventas de gas natural y gas natural licuado. La propuesta establece una senda que comenzaría en el 0,5% en 2028 y alcanzaría el 6% en 2035.
A escala europea, la Comisión ha puesto en marcha el Biomethane Mechanism, una plataforma destinada a conectar productores, compradores e inversores, facilitar acuerdos comerciales y mejorar el acceso a información regulatoria y oportunidades de financiación.
Ambas iniciativas responden a una necesidad creciente: acompañar el desarrollo de nueva capacidad con mecanismos que permitan asegurar la demanda del biometano producido.
2030, una prueba de ejecución
Europa dispone de un parque de instalaciones en expansión y de una cartera inversora cada vez mayor. Sin embargo, alcanzar los objetivos de REPowerEU exigirá algo más que financiación.
La estabilidad regulatoria, la agilidad administrativa, el acceso sostenible a materias primas, las infraestructuras de conexión y la consolidación de la demanda determinarán qué parte de los proyectos anunciados termina convirtiéndose en producción real.
Los próximos años serán, por tanto, una prueba de capacidad de ejecución. Para Europa, porque debe acelerar el despliegue del biometano; para España, porque tiene ante sí la oportunidad de transformar uno de los mayores volúmenes de inversión proyectada del continente en un mercado operativo de mayor escala.
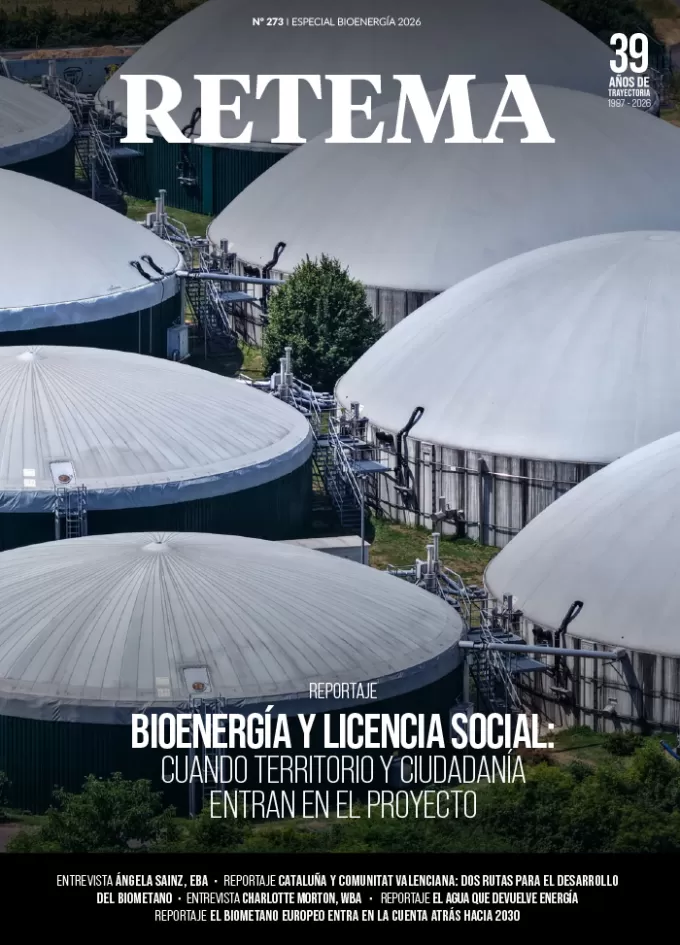
Lee el reportaje completo en RETEMA
A partir de los últimos datos de la European Biogas Association (EBA), Gas Infrastructure Europe (GIE) y el Gestor Técnico del Sistema Gasista español, el reportaje analiza la evolución del biometano europeo, la distribución de las inversiones previstas, el posicionamiento de España entre los principales mercados emergentes y los desafíos regulatorios, técnicos y comerciales que determinarán el desarrollo del sector hasta 2030.
También aborda las nuevas iniciativas españolas y europeas para estimular la demanda y facilitar la conexión entre producción, financiación y compradores, en un momento decisivo para el futuro del biometano.