
España no tiene un problema de falta de capital para desarrollar biometano. Tiene, según Copenhagen Infrastructure Partners (CIP), un problema de condiciones para que ese capital pueda desplegarse. Permisos que se alargan, incertidumbre regulatoria, necesidad de asegurar materias primas durante décadas, escala suficiente y modelos capaces de diversificar ingresos forman parte de una ecuación que determinará qué proyectos consiguen realmente llegar a construirse.
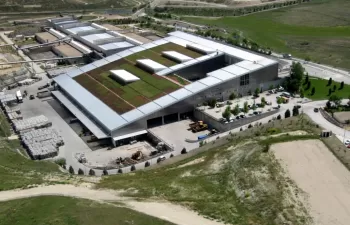
Esa es precisamente la mirada que aporta CIP, uno de los grandes inversores internacionales en infraestructuras energéticas renovables y con una estrategia específica en bioenergía avanzada. La compañía ha situado a España entre sus mercados prioritarios y desarrolla en La Sentiu de Sió (Lleida) Cobirgy, un proyecto de gran escala concebido para transformar residuos ganaderos y orgánicos del entorno en biometano y otros productos de valor.
En esta entrevista, Javier Prados, director en España de Copenhagen Infrastructure Partners, reflexiona sobre qué hace hoy financiable un proyecto de biometano, qué riesgos siguen frenando la inversión, por qué la escala y la seguridad en el suministro resultan determinantes y qué necesita España para transformar su potencial en proyectos reales. Con Cobirgy como caso práctico, la conversación profundiza también en la diversificación de ingresos, la relación con el territorio y el papel que puede jugar el capital institucional en la próxima fase de crecimiento del sector.
CIP cuenta con una estrategia específica de inversión en bioenergía avanzada y ha situado a España entre los mercados prioritarios para su desarrollo. Desde la perspectiva de un inversor internacional, ¿qué atractivo presenta actualmente el biometano en España y qué factores explican vuestro interés por este mercado?
España reúne una combinación de factores que, desde nuestra perspectiva como inversores en infraestructuras renovables, es muy atractiva. En primer lugar, el potencial: España tiene el mayor potencial teórico de producción de biometano de Europa, con hasta 133 TWh anuales, muy por encima del de cualquier otro gran país del continente.
En segundo lugar, la urgencia: España importa más del 70% del gas que consume. El biometano producido aquí, con residuos propios e inyectado en la red existente, es una respuesta inmediata a esa dependencia energética.
Y, en tercer lugar, el marco regulatorio está madurando de forma acelerada. El borrador de Real Decreto que establece cuotas obligatorias de biometano —del 0,5% en 2028 hasta el 6% en 2035— cambia claramente las reglas del juego: el biometano pasa de ser una aspiración política a convertirse en una obligación legal exigible, con sanciones por incumplimiento.
Para un inversor de largo plazo como CIP, esa señal de demanda regulada es lo que transforma un mercado emergente en un mercado en el que invertir.
“España reúne tres factores especialmente atractivos para la inversión en biometano: potencial, urgencia y un marco regulatorio en rápida evolución”
España dispone de un importante potencial de producción de biometano y de una elevada disponibilidad de residuos agroganaderos, pero su despliegue continúa por detrás del de otros mercados europeos. ¿Cómo valoráis el grado de madurez actual del sector español y qué falta para convertir ese potencial en proyectos e inversiones reales?
El sector está creciendo a una velocidad notable. En 2021, España tenía una única planta de biometano en operación. A finales de 2025 ya eran más de 20 y el sector prevé llegar a 46 a finales de 2026. En el horizonte de 2030 hay 341 proyectos en distintas fases de desarrollo, con una inversión total movilizada de unos 6.500 millones de euros. Son cifras que reflejan un despegue real.
Ahora bien, la comparación con otros países europeos como Alemania —con más de 260 plantas operativas— nos recuerda que España sigue en una fase muy temprana respecto a su potencial.
Lo que falta, en nuestra opinión, son tres cosas. La primera es velocidad en el trámite de los permisos: los plazos administrativos son todavía una barrera real para el desarrollo de proyectos. La segunda es certeza regulatoria: la aprobación definitiva del Real Decreto sobre cuotas de biometano enviará una señal clara al mercado que desbloqueará inversión privada a gran escala. Y la tercera es escala: España necesita proyectos de mayor tamaño, como los que precisamente desarrollamos desde CIP, para que las tecnologías más avanzadas de tratamiento de digestato, gestión de olores y depuración de agua sean económicamente viables.
“España necesita tres cosas para acelerar el desarrollo del biometano: agilidad en los permisos, certeza regulatoria y escala”
Desde el punto de vista financiero, ¿qué condiciones debe reunir hoy un proyecto de biometano para resultar atractivo y financiable para un inversor como CIP?
Para CIP, la bancabilidad de un proyecto de biometano descansa sobre cuatro pilares.
El primero es la visibilidad de ingresos a largo plazo: contratos de venta de biometano a precios regulados o con mecanismos de indexación estables que permitan dimensionar adecuadamente la deuda. Las cuotas obligatorias que establece el borrador de Real Decreto son precisamente lo que crea ese mercado cautivo que hace posible este tipo de contratos.
El segundo es la seguridad de la cadena de suministro: una planta necesita garantizar el suministro de materia prima durante toda su vida útil, lo que significa acuerdos de largo plazo con los suministradores de residuos.
El tercero es la diversificación de ingresos: el biometano es el producto principal, pero un proyecto competitivo también valoriza el CO₂ biogénico, produce fertilizantes concentrados de alta calidad y recupera agua. Así es como desarrollamos los proyectos desde CIP y como lo estamos haciendo con la planta Cobirgy, que comenzará en breve su construcción en La Sentiu de Sió, en Lleida. Esa diversificación mejora sustancialmente la cuenta de resultados y reduce la exposición al precio del gas.
Y el cuarto es el tamaño: la escala sí que importa. Las plantas grandes permiten aplicar tecnologías más eficientes, reducir costes unitarios y obtener condiciones de financiación más ventajosas que no son posibles en plantas más pequeñas.
"La bancabilidad de un proyecto de biometano descansa sobre cuatro pilares: visibilidad de ingresos a largo plazo, seguridad en el suministro, diversificación de ingresos y tamaño”
¿Cuáles son actualmente los principales riesgos o barreras que condicionan la inversión en este tipo de activos en España?
El principal riesgo que vemos hoy en España es la incertidumbre regulatoria que se origina por los plazos tan dilatados con los que trabaja la Administración, no porque el marco esté mal diseñado. El borrador del Real Decreto es sólido y cuenta con un respaldo jurídico robusto tanto en el ámbito europeo como nacional, pero, mientras no se apruebe el texto definitivo, los inversores no pueden cerrar contratos de venta con las condiciones que exigen los financiadores. Cada mes de retraso es un mes de retraso en el cierre financiero de proyectos.
El segundo riesgo es la complejidad y los plazos del proceso de autorización: obtener los permisos ambientales, urbanísticos y sectoriales puede llevar varios años, lo que introduce incertidumbre en los calendarios de ejecución y encarece el desarrollo. A ello se añaden las distintas administraciones implicadas, tanto a nivel nacional como autonómico y local.
Los alcaldes de los municipios en los que se instalan este tipo de instalaciones deben ser escuchados y tomados en consideración, asegurando que los proyectos no solo cumplen con la normativa local, sino que repercuten positivamente en los municipios donde se implantan. Pero esto se traduce, en algunos casos, en que los alcaldes de esos municipios tienen la posibilidad de retrasar muy significativamente, por razones a veces puramente partidistas y sin obedecer a criterios técnicos, proyectos que ya cuentan con todos los permisos necesarios y que han pasado un periodo de exigente tramitación de años.
El tercer elemento es la competencia del gas natural a precios bajos: cuando el gas importado es barato, el diferencial de coste del biometano se amplía. Aquí, la respuesta regulatoria —en particular, las cuotas obligatorias— es precisamente el instrumento que podría corregir ese fallo de mercado.
Y, finalmente, el riesgo social: los proyectos de gran escala generan debates locales que, si no se gestionan adecuadamente desde el principio, pueden retrasar o bloquear los desarrollos. Es un riesgo real que incorporamos en nuestra evaluación desde la primera fase.
"Cada mes de retraso regulatorio se traduce en un mes más de retraso en el cierre financiero de los proyectos”
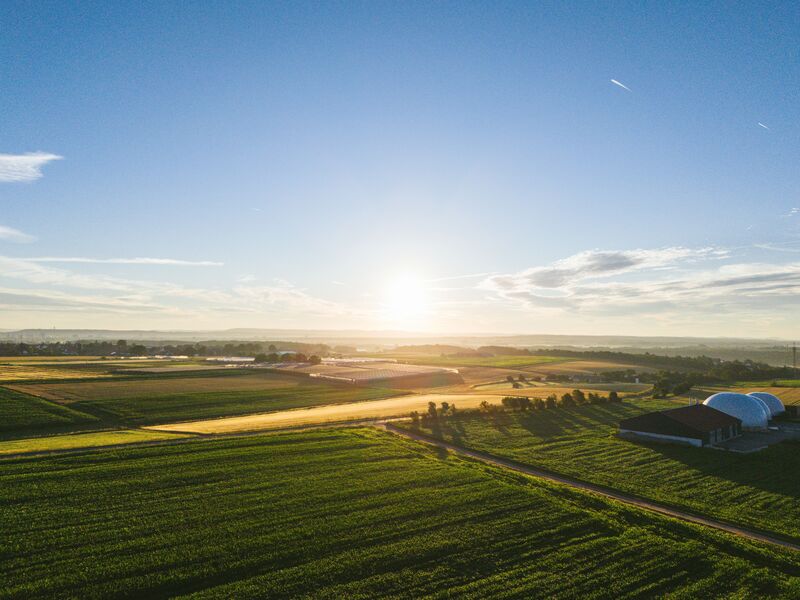
Uno de los proyectos más relevantes de vuestra cartera en España es Cobirgy, en La Sentiu de Sió (Lleida), que prevé procesar alrededor de 500.000 toneladas anuales de residuos orgánicos y ganaderos y producir unos 230 GWh de biometano al año. ¿Qué llevó a CIP a apostar por este proyecto y qué elementos han sido determinantes para alcanzar la decisión final de inversión?
No todo el mundo lo conoce y, por eso, nos gusta destacarlo: el origen de este proyecto es muy interesante y constituye una parte clave de su éxito. Cobirgy es un proyecto que nace en la comarca de La Noguera, de la mano de los propios ganaderos, que buscaban una solución para el exceso de purines. Fueron ellos quienes viajaron a Dinamarca para conocer la tecnología que se estaba empleando allí en plantas de biogás y así establecimos el contacto.
Los ganaderos identificaron esa necesidad local y construyeron el modelo, mientras que CIP aportó la capacidad de escalarlo y financiarlo con el rigor técnico y financiero que requiere un proyecto de esta envergadura.
Lo que nos llevó a comprometernos fue, en primer lugar, la solidez del caso subyacente: La Noguera tiene uno de los índices de carga ganadera más elevados de Cataluña —con todos sus municipios ya designados como zonas vulnerables por nitratos— y una necesidad real de gestión sostenible del purín que no tiene una solución alternativa comparable a la que ofrece Cobirgy.
En segundo lugar, la gran cantidad de granjas y de materia disponible en un radio muy reducido: más de 1.000 granjas que nos permiten garantizar que más del 80% de los purines proceden de explotaciones ganaderas situadas en un radio de 15 kilómetros. Esto es clave para la rentabilidad del proyecto, porque nos permite construir una planta de un tamaño considerable, capaz de tratar 500.000 toneladas de residuos anuales, y evitar traer purines de fuera, algo que, además de generar un problema social, no es viable desde el punto de vista financiero para el proyecto.
Así que la necesidad local y la disponibilidad de materia prima son las claves para poder desarrollar un proyecto como Cobirgy, con las tecnologías más avanzadas, que evitan olores y nos permitirán contribuir a solucionar parte del problema que tienen los ganaderos y la comarca.
"La identificación de la necesidad local y la disponibilidad de materia prima son dos condiciones clave para hacer viable un proyecto”
Cobirgy se apoya en un modelo estrechamente vinculado al territorio, con acuerdos con cientos de explotaciones ganaderas y un suministro mayoritariamente procedente del entorno próximo. ¿Hasta qué punto resulta determinante asegurar una cadena de suministro sólida y de largo plazo para garantizar la viabilidad económica y financiera de una planta de estas características? ¿Qué aprendizajes está dejando Cobirgy en este sentido?
Es absolutamente determinante. Una planta de biometano es una infraestructura de largo plazo —más de 30 años de vida útil prevista en el caso de Cobirgy— y necesita garantizar el suministro de materia prima durante toda esa vida, no solo durante los primeros años.
En Cobirgy, hemos trabajado desde el principio para construir esa cadena de suministro con los propios ganaderos. Más de 350 explotaciones tienen ya acuerdos con el proyecto y más del 80% están ubicadas en un radio de 15 kilómetros de la planta. Eso no es solo eficiencia logística, sino también la garantía de que el modelo tiene raíces locales profundas y un alineamiento de intereses real entre la planta y el territorio.
El aprendizaje más importante que nos está dejando Cobirgy es que la cadena de suministro no es una condición que se resuelve al final del proceso de desarrollo: es el punto de partida. En CIP desarrollamos los proyectos bajo este principio: si no hay materia prima local, no hay proyecto.
Además, para nosotros es clave construir esas relaciones desde el primer día, con acuerdos serios y beneficios reales para los ganaderos, para que el proyecto tenga cimientos sólidos.
“La cadena de suministro no es una condición que se resuelve al final del proceso de desarrollo: es el punto de partida. Si no hay materia prima local, no hay proyecto”
Cobirgy va más allá de la producción de gas renovable e incorpora la valorización del digestato, la producción de fertilizantes y mejoradores del suelo, la recuperación de agua y el aprovechamiento de CO₂ biogénico. ¿Qué importancia tiene esta diversificación de productos e ingresos para la competitividad y bancabilidad de los proyectos de biometano?
Es un factor diferencial, en línea con el tipo de proyectos a gran escala que desarrollamos desde CIP. Un proyecto que solo vende biometano tiene una única fuente de ingresos expuesta al precio del gas. Pero si, como en el caso de Cobirgy, se produce CO₂ biogénico para uso industrial o proyectos Power-to-X, fertilizantes concentrados de alta calidad agronómica y agua recuperada, la estructura de ingresos puede ser más resiliente.
Un proyecto con varias fuentes de ingresos aguanta mejor las tensiones de mercado. En el caso concreto del digestato, la planta incorpora tecnología de tratamiento de última generación que elimina patógenos y produce una fracción fibrosa de alto valor agronómico y fertilizantes líquidos concentrados aptos para uso local o exportación.
Eso convierte un residuo —el purín— en varios productos con valor de mercado real. Es la economía circular aplicada a la industria energética y lo que hace que las plantas grandes como Cobirgy sean estructuralmente más competitivas que las instalaciones de menor escala.
"Convertir un residuo como el purín en varios productos con valor de mercado real es economía circular aplicada a la industria energética”
Los grandes proyectos de biometano también están encontrando oposición social y territorial en distintas zonas de España, y Cobirgy no ha sido ajeno a este debate. Desde la óptica de un inversor, ¿cómo se incorpora el riesgo social y territorial a la evaluación de una inversión y hasta qué punto puede llegar a condicionar su financiación y desarrollo?
El riesgo social es un factor real de inversión y sería un error subestimarlo. Dicho esto, hay que separar la oposición política o ideológica, que desgraciadamente es cada vez más intrínseca a cualquier proyecto renovable de cierto tamaño, independientemente de la tecnología, de los argumentos técnicos objetivos.
Las autorizaciones ambientales y urbanísticas ya han sido otorgadas por las administraciones competentes tras un proceso de evaluación riguroso: la planta cumple toda la normativa vigente. El impacto sobre el tráfico es inferior al 3% sobre los niveles actuales —porque más del 80% de los purines provienen de explotaciones situadas a menos de 15 kilómetros— y los sistemas de desodorización industrial que instalamos son los mismos que operan con éxito en plantas de mayor tamaño en el norte de Europa.
Desde el punto de vista de la inversión, el riesgo social se gestiona de dos maneras complementarias: en primer lugar, construyendo desde el inicio relaciones de confianza con el territorio —más de 350 ganaderos locales ya son parte del proyecto—; y, en segundo lugar, tomando la Decisión Final de Inversión con una sólida base regulatoria y con los permisos esenciales ya obtenidos, lo que reduce la ventana de exposición a ese riesgo.
“El riesgo social es un factor real de inversión y sería un error subestimarlo. Se gestiona construyendo desde el inicio relaciones de confianza con el territorio”
CIP está movilizando capital específicamente hacia la bioenergía avanzada a través de sus fondos de inversión. ¿Existe actualmente suficiente capital dispuesto a financiar el crecimiento del biometano en España?
El capital existe. El problema no es la escasez de capital, sino la escasez de las condiciones que permiten a ese capital desplegarse con un perfil de riesgo-retorno adecuado.
CIP está movilizando recursos específicamente hacia la bioenergía avanzada a través de nuestro fondo Advanced Bioenergy Fund (ABF I) y estamos ultimando el lanzamiento de ABF II, con un tamaño objetivo de 1.500 millones de euros para la siguiente fase de expansión de la infraestructura de biogás y biometano en Europa. Esperamos que este nuevo fondo nos permita incrementar nuestra presencia en España.
El fondo ha logrado reunir ya una amplia combinación de capital público y privado, reflejando la fuerte demanda de inversores institucionales y apoyando el objetivo de la UE de consolidar un mercado de capitales más robusto e integrado. Y no somos los únicos: hay capital institucional europeo —fondos de infraestructuras, fondos de pensiones, bancos de desarrollo— interesado en el sector del biometano en España.
Lo que frena ese capital no es tanto la falta de apetito inversor como la falta de señales de demanda regulada y previsible que permitan estructurar financiación a largo plazo. Cuando el Real Decreto de cuotas esté aprobado y en vigor, esperamos ver un flujo de inversión significativo hacia el sector.
El biometano tiene la ventaja de ser una tecnología probada, con proyectos de referencia en funcionamiento en Europa, y de poder aprovechar la red de gas existente sin necesidad de grandes nuevas infraestructuras. En principio, eso lo hace mucho más atractivo para el capital institucional que otras tecnologías verdes emergentes.
"El capital para impulsar el biometano existe; lo que falta son condiciones que permitan desplegarlo con un perfil de riesgo-retorno adecuado”
¿Qué tendría que cambiar —desde el marco regulatorio hasta las señales de demanda o los mecanismos de apoyo— para acelerar la llegada de inversión privada y permitir que el sector gane escala?
En nuestra opinión, hay tres palancas fundamentales.
La primera, y más urgente, es la aprobación definitiva del Real Decreto de cuotas obligatorias de biometano. Cada mes de demora es un mes menos de visibilidad para los financiadores y un mes más de retraso en los cierres financieros de los proyectos que están hoy en desarrollo.
La segunda es la aceleración y simplificación de los plazos de autorización: España necesita un proceso administrativo más ágil para proyectos de energías renovables y biometano, con criterios claros para la evaluación ambiental y plazos máximos exigibles. No se trata de eliminar garantías; se trata de que el proceso funcione con la eficiencia que el momento exige.
Y la tercera es el Sello de Excelencia Social, Territorial y Ambiental, que puede convertirse en un instrumento que distinga los proyectos bien diseñados —con impacto local real y probado— de los que no lo son. Eso beneficia al sector en su conjunto y mejora la percepción social de los proyectos, aunque sería necesario que hubiera una contrapartida clara una vez obtenido el sello de excelencia, traducida, por ejemplo, en una aceleración de las licencias municipales.
“España necesita un proceso administrativo más ágil, con criterios claros para la evaluación ambiental y plazos máximos exigibles. No se trata de eliminar garantías; se trata de que el proceso funcione con la eficiencia que el momento exige”
Mirando hacia finales de esta década y más allá, ¿qué perspectivas tenéis para el desarrollo del biometano en España y qué papel puede llegar a desempeñar dentro del sistema energético y la descarbonización?
Las perspectivas son muy positivas, siempre que España actúe con rapidez y ambición. El potencial teórico de 133 TWh es el más alto de Europa, muy por encima del de Alemania, Francia o Italia. El PNIEC establece un objetivo de 20 TWh para 2030, que las estimaciones del propio sector ya amplían hasta los 22 TWh. Si se mantiene el ritmo actual de desarrollo —que ha supuesto doblar el número de plantas operativas entre 2024 y 2025— y el marco regulatorio se consolida con la aprobación del Real Decreto, España puede cerrar rápidamente la brecha con los países líderes del sector.
El papel del biometano en el sistema energético y la descarbonización es triple. Primero, seguridad de suministro: reduce la dependencia del gas importado mediante una fuente local, almacenable e inyectable en la red existente, sin necesidad de construir nueva infraestructura de distribución. Segundo, descarbonización sectorial: el biometano puede descarbonizar segmentos del consumo de gas —industria, calor residencial— que son difíciles o muy costosos de electrificar directamente.
Y tercero, economía circular: gestiona residuos ganaderos y orgánicos que, de otro modo, generan emisiones de metano fugitivo y contaminación de acuíferos, y los convierte en energía y fertilizantes. Ese triple valor —energético, climático y territorial— es lo que hace del biometano una pieza estratégica para la transición energética española y lo que seguirá atrayendo inversión institucional de largo plazo como la de CIP.
"El biometano aporta un triple valor —energético, climático y territorial—: seguridad de suministro, descarbonización y economía circular. Esto lo convierte en una pieza estratégica para la transición energética española”