
Una buena solución no basta, tampoco un impacto ambiental evidente. Para que un proyecto circular atraiga capital tiene que demostrar que genera valor, que puede escalar y que existe un mercado capaz de sostenerlo. Ese es uno de los cambios más relevantes que está experimentando la economía circular a medida que gana peso en la agenda industrial y financiera europea.
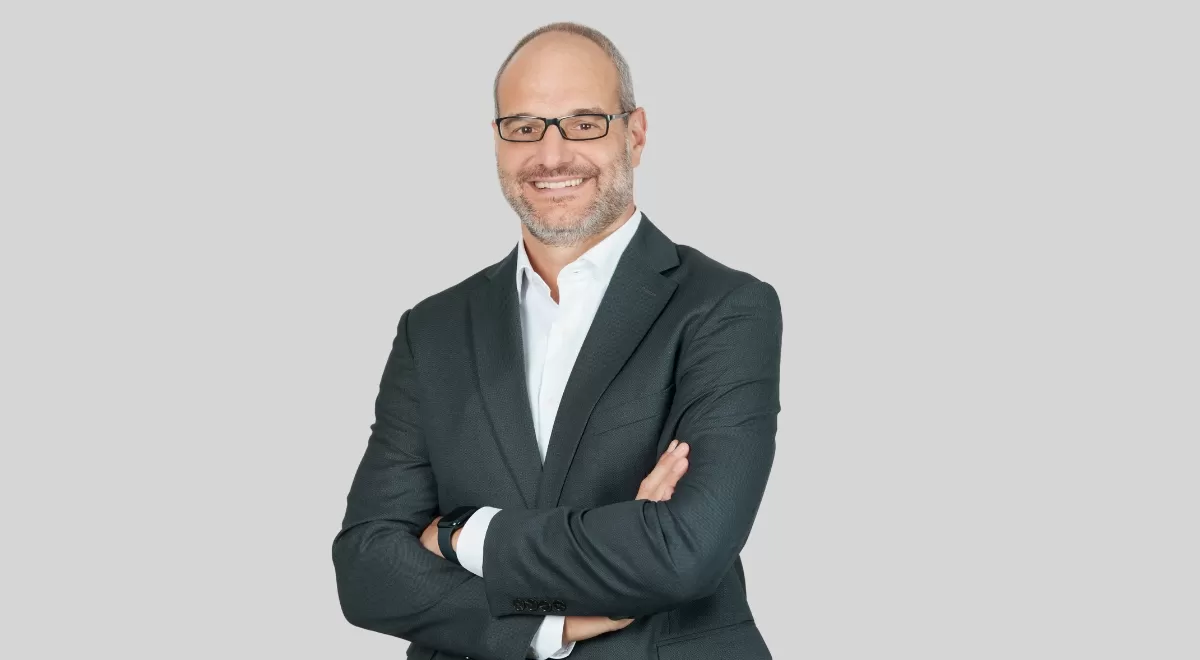
Pablo de Muller, socio fundador de Suma Capital, analiza esa transición desde la perspectiva del inversor. La gestora independiente europea especializada en mercados privados, con actividad en infraestructuras, crecimiento industrial y nuevas tecnologías, ha desarrollado una cartera vinculada a ámbitos como la valorización de residuos, el biometano, la recuperación de materiales críticos o el desarrollo de productos a partir de recursos secundarios.
En esta conversación, De Muller examina qué está frenando todavía la llegada de capital privado, qué condiciones convierten una compañía circular en una oportunidad de inversión, cómo se evalúan el riesgo y la escalabilidad y dónde están apareciendo las oportunidades más atractivas. También analiza el papel de la regulación y el reto de construir un mercado europeo de materias primas secundarias capaz de dar confianza y escala a estas inversiones.
La economía circular ha pasado de estar asociada principalmente a la gestión de residuos a formar parte de la agenda industrial, empresarial y financiera europea. Desde vuestra perspectiva como gestora de inversión, ¿cómo ha evolucionado la percepción de la circularidad como oportunidad de inversión?
La percepción de la circularidad como oportunidad de inversión ha evolucionado profundamente. Durante años, la economía circular se vinculó sobre todo con la gestión de residuos y el cumplimiento ambiental. Hoy se ha convertido en un ámbito mucho más amplio, estrechamente ligado a la transformación industrial, la eficiencia en el uso de los recursos y la capacidad de las economías para adaptarse a un entorno cada vez más complejo e incierto.
Europa dispone de una base industrial sólida, pero mantiene una dependencia significativa de materias primas, energía y cadenas de suministro globales. En este contexto, recuperar recursos, reutilizar materiales, extender la vida útil de los productos y desarrollar mercados eficientes para materias primas secundarias deja de ser una cuestión exclusivamente ambiental para convertirse en una necesidad estratégica. La economía circular no consiste simplemente en gestionar mejor los residuos, sino en aprovechar mejor los recursos disponibles y generar más valor con un menor consumo de materias primas vírgenes.
Desde nuestra perspectiva, el éxito de la circularidad no se mide únicamente por las toneladas recicladas o las emisiones evitadas, sino por su capacidad para generar tejido industrial, reforzar la autonomía estratégica y crear valor económico sostenible. Por eso buscamos compañías que aporten soluciones a retos reales de suministro, eficiencia y aprovechamiento de recursos. Cuando una empresa consigue convertir un residuo en una materia prima, una fuente de energía o un producto de valor, está creando simultáneamente impacto ambiental y ventaja competitiva.
“El éxito de la circularidad no se mide únicamente por las toneladas recicladas o las emisiones evitadas, sino por su capacidad para generar tejido industrial, reforzar la autonomía estratégica y crear valor económico sostenible”
Estamos viendo, además, el surgimiento de una nueva generación de empresas que entienden la circularidad como una oportunidad de innovación y crecimiento. Compañías capaces de recuperar materiales estratégicos, producir energía renovable a partir de residuos, automatizar procesos de reutilización o desarrollar nuevas cadenas de valor basadas en recursos secundarios. Son modelos que combinan impacto positivo, escalabilidad y una propuesta de valor cada vez más relevante para la industria.
En definitiva, la gran evolución ha sido pasar de considerar la economía circular como una herramienta de gestión ambiental a entenderla como un elemento fundamental para construir una economía más competitiva, resiliente y preparada para afrontar los desafíos del futuro.
Suma Capital está centrada en la inversión sostenible en ámbitos tan diversos como las infraestructuras, la expansión industrial o el desarrollo de nuevas tecnologías. Desde esta visión transversal, ¿cómo se traduce en oportunidades concretas dentro de la economía circular?
Nuestra ventaja como plataforma de inversión es contar con una visión integral de la sostenibilidad y con experiencia en la construcción de plataformas industriales capaces de consolidar mercados todavía fragmentados. Invertimos en infraestructuras sostenibles, expansión industrial y desarrollo de nuevas tecnologías, lo que nos permite identificar oportunidades allí donde la circularidad genera una mejora real de la competitividad industrial.
“La economía circular no es un nicho ambiental, sino una pieza esencial de la política industrial europea y de su competitividad futura”
Lo vemos en sectores muy distintos. En ADEC Global, por ejemplo, transformamos las escorias siderúrgicas en dos recursos de valor. Por un lado, recuperamos hierro que vuelve a incorporarse al proceso de fabricación de acero. Por otro, producimos áridos siderúrgicos de altas prestaciones que sustituyen materias primas vírgenes en carreteras, asfaltos y otras aplicaciones de construcción. Es un ejemplo muy tangible de cómo la economía circular puede mejorar simultáneamente la competitividad industrial y la eficiencia en el uso de los recursos.
En R3 Robotics, la aportación se centra en la tecnología. Sus soluciones de automatización, visión artificial e inteligencia artificial permiten mejorar significativamente la clasificación y recuperación de materiales procedentes de baterías y otros residuos complejos, favoreciendo la recuperación de litio, cobalto, níquel y otras materias primas críticas para la transición energética. Para Europa, que depende en gran medida de la importación de estos recursos, aumentar las tasas de recuperación es una cuestión tanto ambiental como estratégica.
La reciente incorporación de EcoCero refleja otra dimensión de la circularidad: la fabricación de nuevos productos a partir de materias primas recicladas. Su modelo, basado en el desarrollo de soluciones de aislamiento con materiales reciclados, demuestra cómo el aprovechamiento de materiales recuperados puede convertirse en una auténtica ventaja competitiva, reduciendo la dependencia de recursos vírgenes, mejorando la eficiencia de costes y ofreciendo soluciones alineadas con las nuevas demandas regulatorias y del mercado.
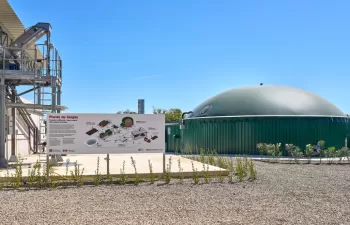
Por último, la economía circular también abre oportunidades muy relevantes en la valorización de residuos orgánicos. Compañías como Gestcompost o CH4T demuestran cómo estos recursos pueden transformarse en biometano renovable y biofertilizantes, generando valor económico a partir de materiales que tradicionalmente se consideraban un residuo. Más allá de sus beneficios ambientales, este tipo de soluciones contribuyen a reforzar la independencia energética europea al sustituir importaciones de combustibles fósiles por energía producida localmente, al tiempo que impulsan la descarbonización de sectores difíciles de electrificar. Es un buen ejemplo de cómo la circularidad puede generar simultáneamente competitividad industrial, autonomía estratégica y resiliencia económica, además de impacto ambiental positivo.
Todos estos ejemplos comparten una misma lógica: reducir la dependencia de recursos escasos o importados, aprovechar mejor los materiales ya existentes y construir cadenas de suministro más resilientes. En una Europa con acceso limitado a muchas materias primas estratégicas, la circularidad ya no es únicamente una cuestión ambiental; es una palanca de competitividad industrial, autonomía estratégica y crecimiento sostenible.
Los informes recientes de la Comisión Europea, el Banco Europeo de Inversiones y la Agencia Europea de Medio Ambiente estiman que Europa necesita movilizar unos 82.000 millones de euros adicionales al año para avanzar hacia una economía circular. Desde vuestra experiencia, ¿qué está limitando actualmente la llegada de capital privado hacia estos proyectos?
El primer límite está en las señales económicas. Muchos materiales vírgenes siguen siendo más baratos que sus alternativas recicladas porque una parte de sus costes ambientales no se incorpora al precio. Esto debilita la demanda de materias primas secundarias y hace que algunos proyectos circulares dependan de mercados todavía volátiles o fragmentados.
El segundo límite es la bancabilidad. Determinadas actividades requieren una inversión inicial elevada, mientras que los ingresos dependen de la disponibilidad y calidad del residuo, los contratos de suministro, los acuerdos de compra del producto final, el desarrollo tecnológico o la evolución regulatoria. Si estos elementos no están asegurados, los flujos de caja resultan difíciles de proyectar.
“Europa dispone de capital, pero le faltan proyectos circulares con escala, contratos y riesgo asignable”
También existe una cuestión de escala. Europa cuenta con excelentes emprendedores y tecnologías, pero una parte importante de los proyectos sigue desarrollándose en entornos muy fragmentados. Muchos promotores son pequeñas compañías que carecen de la dimensión necesaria para abordar procesos complejos de industrialización, expansión, permisos o financiación. Desde nuestra experiencia, gran parte del valor se crea precisamente ayudando a consolidar sectores y construir plataformas industriales capaces de operar con la escala que exige el mercado.
Creemos que todavía existe una percepción errónea en torno a la economía circular. Con frecuencia se analiza como una actividad ambiental cuando, en realidad, es también una actividad industrial. Cuando una compañía recupera materiales críticos, produce energía renovable o sustituye importaciones mediante recursos locales, está reforzando la competitividad industrial, la autonomía estratégica y la resiliencia económica de Europa. Para aprovechar plenamente esta oportunidad será necesario avanzar hacia un mercado más integrado de materias primas secundarias y un marco regulatorio que facilite la inversión. En nuestra opinión, la economía circular no es un nicho ambiental, sino una pieza esencial de la política industrial europea y de su competitividad futura.
“Existe una percepción errónea en torno a la economía circular: con frecuencia se analiza como una actividad ambiental cuando, en realidad, es también una actividad industrial”
Desde la perspectiva de un inversor, ¿qué características debe reunir una compañía o proyecto relacionado con economía circular para resultar atractivo? ¿Qué factores analizáis para valorar su potencial de crecimiento, escalabilidad y generación de valor?
En economía circular no basta con tener una buena tecnología o un beneficio ambiental evidente. Lo fundamental es entender dónde se crea valor económico dentro de la cadena industrial y si ese valor es sostenible en el tiempo.
“En economía circular no basta con tener una buena tecnología o un beneficio ambiental evidente. Lo fundamental es entender dónde se crea valor económico dentro de la cadena industrial y si ese valor es sostenible en el tiempo”
Partimos de una pregunta básica: qué ineficiencia resuelve la compañía y quién se beneficia de ello. Las mejores oportunidades suelen aparecer cuando un residuo o un subproducto deja de ser un coste para convertirse en una materia prima, una fuente de energía o un producto de valor añadido. En esos casos, la circularidad no depende únicamente de incentivos regulatorios, sino que responde a una lógica económica sólida.
A partir de ahí, analizamos la calidad y recurrencia de los ingresos, la estructura de costes, el acceso a materias primas o residuos, la solidez de los contratos, la madurez tecnológica, la capacidad operativa y el equipo gestor.
En los modelos de valorización, por ejemplo, es esencial asegurar tanto la entrada como la salida, así como la tecnología que se utilizará para su tratamiento. Debe existir acceso estable a un volumen suficiente de residuo, con calidad conocida y una logística viable, y también una demanda solvente para la energía, el material recuperado o el producto secundario. Los contratos a largo plazo y los acuerdos de compra reducen la volatilidad y facilitan la financiación.
Otro aspecto clave es la capacidad de escalar. Valoramos si el modelo puede replicarse geográficamente, si mantiene su rentabilidad al crecer, si dispone de permisos y capacidades técnicas y si la expansión mejora la eficiencia en lugar de añadir una complejidad desproporcionada.
Finalmente, exigimos un impacto ambiental medible y adicional: toneladas de residuos tratadas o evitadas, materias primas recuperadas, agua reutilizada, energía renovable generada o emisiones evitadas.

Uno de los retos señalados por las instituciones europeas es que muchos proyectos circulares presentan mayores necesidades iniciales de inversión, periodos de retorno más largos o modelos de negocio todavía en consolidación. ¿Cómo aborda un inversor especializado la evaluación del riesgo en estas compañías?
La experiencia nos ha enseñado que el principal error es hablar del riesgo como si fuera un concepto único. En realidad, cada proyecto combina riesgos de naturaleza muy distinta: tecnológicos, industriales, operativos, regulatorios, comerciales o financieros.
“El principal error es hablar del riesgo como si fuera un concepto único: cada proyecto combina riesgos de naturaleza muy distinta: tecnológicos, industriales, operativos, regulatorios, comerciales o financieros”
Nuestro trabajo consiste precisamente en entender cada uno de ellos y analizar si están adecuadamente mitigados. No evaluamos igual una tecnología en fase de demostración que una infraestructura con activos operativos y contratos a largo plazo. Tampoco es lo mismo financiar la construcción de una planta que acelerar la expansión internacional de una compañía industrial ya consolidada.
La ventaja de una plataforma como Suma Capital es que tenemos experiencia invirtiendo en infraestructuras sostenibles, crecimiento industrial y tecnología. Esto nos permite acompañar a empresas en distintas fases de desarrollo y estructurar soluciones de capital adaptadas a cada situación.
Un aspecto especialmente importante es la capacidad de ejecución. En muchas ocasiones, el reto ya no es demostrar que la tecnología funciona, sino industrializarla, asegurar el suministro de materia prima, construir capacidad operativa y desarrollar mercados para los productos resultantes. Ahí es donde la experiencia sectorial y la colaboración con socios industriales adquieren un papel decisivo.
Cuando todos esos elementos se alinean, proyectos que inicialmente pueden parecer complejos terminan convirtiéndose en activos muy robustos. Lo estamos viendo en sectores como el biometano, el reciclaje avanzado de materiales o la valorización industrial de residuos, donde la combinación de demanda creciente, innovación tecnológica y necesidad estratégica europea está generando oportunidades de inversión muy atractivas a largo plazo.
“En sectores como el biometano, el reciclaje avanzado de materiales o la valorización industrial de residuos, la combinación de demanda creciente, innovación tecnológica y necesidad estratégica europea está generando oportunidades de inversión muy atractivas a largo plazo”
La economía circular abarca ámbitos muy diversos: gestión y valorización de residuos, recuperación de recursos, eficiencia industrial, nuevos materiales, reutilización o modelos basados en servicios. ¿Dónde identificáis actualmente las mayores oportunidades de inversión?
Creemos que las mayores oportunidades de inversión se concentran actualmente en tres ámbitos: la valorización energética de residuos, la recuperación de materiales críticos y el desarrollo de nuevos materiales y productos basados en recursos secundarios.
Los tres responden a un mismo desafío: reforzar la competitividad industrial europea en un contexto de creciente presión sobre los recursos, dependencia exterior y necesidad de descarbonización. Por ello, buscamos oportunidades allí donde la circularidad resuelve un problema industrial relevante y genera una ventaja competitiva tangible para empresas y consumidores.
Un primer ámbito especialmente atractivo es la transformación de residuos orgánicos e industriales en fuentes de energía renovable. La producción de biometano, combustibles renovables o gases renovables permite sustituir importaciones de combustibles fósiles, fortalecer la seguridad energética y acelerar la descarbonización de sectores difíciles de electrificar. En nuestra cartera, WtEnergy convierte residuos industriales y biomasa en gases renovables para uso industrial, mientras que Gestcompost y CH4T transforman residuos orgánicos en biometano renovable y biofertilizantes de alto valor añadido.
Una segunda gran oportunidad reside en la recuperación de materiales críticos. Europa importa una parte muy significativa de los minerales y recursos que necesita para la electrificación, la digitalización y la transición energética. La capacidad de recuperar, reutilizar y reciclar materiales presentes en baterías, equipos electrónicos o residuos industriales será cada vez más estratégica. En este ámbito, R3 Robotics utiliza automatización, visión artificial e inteligencia artificial para facilitar el desmontaje, la reparación, la reutilización y el reciclaje de baterías y otros componentes complejos.
Finalmente, observamos un enorme potencial en el desarrollo de nuevos materiales y productos basados en recursos secundarios. No se trata únicamente de reciclar más, sino de crear productos capaces de competir en calidad, prestaciones y costes con los fabricados a partir de materias primas vírgenes. EcoCero, por ejemplo, desarrolla soluciones de aislamiento utilizando materiales reciclados, demostrando cómo la circularidad puede convertirse en una auténtica ventaja competitiva industrial.
En todos estos casos, la oportunidad va mucho más allá de la gestión de residuos. Se trata de construir una industria más eficiente en el uso de los recursos, capaz de reforzar la competitividad industrial, la autonomía estratégica y la resiliencia económica de Europa.
La regulación europea está impulsando elementos como el ecodiseño, la trazabilidad de materiales, los mercados secundarios o la responsabilidad ampliada del productor. ¿Hasta qué punto este nuevo marco puede convertirse en un catalizador para la inversión? ¿Qué condiciones siguen siendo necesarias para generar más confianza en el mercado?
La regulación puede acelerar la transición, pero no sustituye a unos fundamentos industriales sólidos. Un buen proyecto seguirá necesitando tecnología probada, demanda real, capacidad de ejecución y un modelo económico competitivo.
“La regulación acelera un buen proyecto; no convierte uno débil en financiable. Un buen proyecto seguirá necesitando tecnología probada, demanda real, capacidad de ejecución y un modelo económico competitivo”
Dicho esto, el marco europeo está desempeñando un papel muy importante. Medidas como el ecodiseño, los objetivos de contenido reciclado, el pasaporte digital de producto o la responsabilidad ampliada del productor ayudan a crear demanda y aportan mayor visibilidad a los inversores.
Será necesario, además, avanzar hacia un verdadero mercado europeo de materias primas secundarias, con estándares homogéneos, trazabilidad y reglas estables. Cuando exista confianza en la calidad y disponibilidad de estos materiales, el capital privado encontrará una oportunidad industrial más atractiva y escalable. Este ha sido, por ejemplo, el caso del biometano.
Mirando hacia los próximos años, ¿qué tendría que cambiar para que la economía circular deje de ser una oportunidad emergente y se consolide como una parte estructural del modelo económico europeo?
La economía circular se consolidará cuando deje de percibirse como una solución ambiental y pase a considerarse una infraestructura estratégica para la competitividad europea.
Durante años hemos hablado de residuos. En la próxima década hablaremos cada vez más de recursos, materiales críticos y de cómo reforzar la competitividad industrial, la autonomía estratégica y la resiliencia económica de Europa. Europa no dispone de todas las materias primas que necesita, pero sí puede liderar su reutilización, reciclaje y aprovechamiento eficiente. En otras palabras, debemos avanzar hacia una economía en la que muchos recursos estratégicos se compren una sola vez y permanezcan en circulación el mayor tiempo posible.
Nuestra experiencia nos ha enseñado que la transición no depende únicamente de la tecnología. También requiere cadenas de suministro sólidas, mercados estables, capacidad industrial y modelos de financiación capaces de acompañar el crecimiento de los proyectos, desde la innovación hasta su despliegue a gran escala.
La circularidad será estructural cuando financiar una planta de reciclaje avanzado, una instalación de biometano o una plataforma de recuperación de materiales críticos resulte tan natural como financiar cualquier otra infraestructura esencial. Cuando lleguemos a ese punto, la economía circular dejará de ser una oportunidad emergente para convertirse en uno de los pilares del modelo económico europeo.
“La circularidad será estructural cuando financiar una planta de reciclaje avanzado, una instalación de biometano o una plataforma de recuperación de materiales críticos resulte tan natural como financiar cualquier otra infraestructura esencial”