El biometano atraviesa una fase decisiva para su desarrollo en Europa. La capacidad instalada alcanzó los 8,2 bcm anuales al cierre del segundo trimestre de 2026, un 17 % más que el año anterior, mientras el sector trata de acelerar su crecimiento para acercarse a las ambiciones fijadas para el final de la década. Sin embargo, convertir ese potencial en nueva capacidad productiva exige superar todavía importantes barreras regulatorias, administrativas y de mercado.
Las perspectivas de inversión reflejan el interés que continúa despertando el sector. El Biomethane Investment Outlook 2026, elaborado por la European Biogas Association (EBA), identifica cerca de 36.000 millones de euros de inversión futura, una cartera que podría aportar alrededor de 9 bcm anuales de nueva capacidad para 2030. El desafío pasa ahora por conseguir que estos proyectos avancen hasta la construcción y puesta en marcha efectiva de nuevas instalaciones.
España ocupa una posición especialmente relevante dentro de este escenario. Con 3.100 millones de euros de inversión identificada, el país se sitúa entre los principales destinos europeos para el desarrollo de nuevos proyectos, pese a contar todavía con un mercado operativo relativamente reducido. Su infraestructura gasista y la importancia del sector agroganadero ofrecen condiciones favorables, aunque persisten obstáculos relacionados con la tramitación administrativa, las conexiones a red, las materias primas, la demanda o la valorización del digestato.
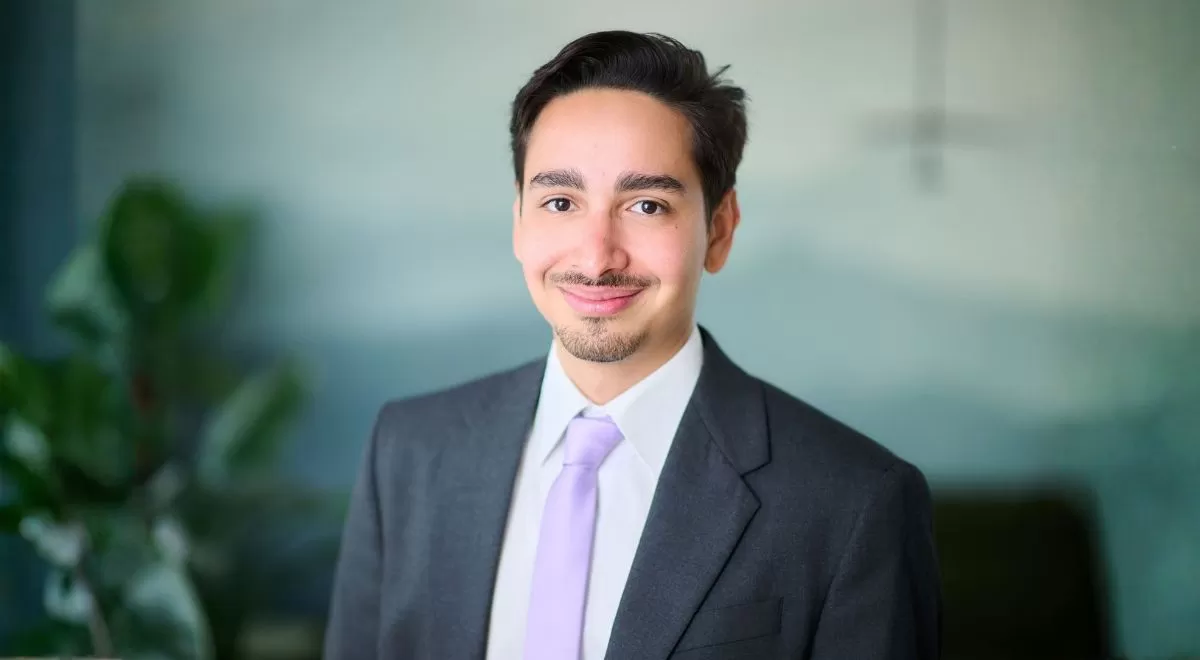
Para profundizar en estas cuestiones, Pablo Molina, responsable técnico de la European Biogas Association (EBA), nos habla sobre las perspectivas del biometano europeo, el futuro de las inversiones anunciadas y la posición que puede ocupar España en este mercado. La conversación aborda también los modelos desarrollados por otros países europeos, el futuro sistema español de cuotas y las herramientas que deberán acompañar al sector para transformar el actual interés inversor en capacidad real de producción.
Europa alcanza ya los 8,2 bcm anuales de capacidad instalada de biometano, frente a la ambición europea de producir 35 bcm en 2030. A poco más de cuatro años de esa fecha, ¿considera la EBA que el objetivo sigue siendo alcanzable? ¿Qué tendría que cambiar para acelerar el ritmo de despliegue actual?
Los datos muestran que el sector está creciendo. Europa alcanzó 8,2 bcm anuales de capacidad instalada al cierre del segundo trimestre de 2026, un 17 % más que el año anterior, y en un solo año se incorporó más de 1 bcm de nueva capacidad.
De cara a 2030, consideramos que la falta de suficiente ambición política y de condiciones favorables de mercado está limitando el ritmo de despliegue. La última actualización del estudio de Guidehouse de este año revisa ligeramente a la baja el potencial de producción de biometano para 2030, situándolo en torno a 34-35 bcm para la UE-27, Reino Unido, Noruega y Suiza en conjunto. Por su parte, los objetivos incluidos en los respectivos PNIEC suman alrededor de 26 bcm para 2030, lo que refleja que existe una brecha entre el potencial identificado y la ambición plasmada en los objetivos nacionales.
Más que centrarnos en si una cifra concreta es alcanzable en una fecha determinada, la prioridad debe ser crear las condiciones que permitan acelerar significativamente el despliegue del sector y movilizar todo su potencial.
“La prioridad debe ser crear las condiciones necesarias para acelerar significativamente el despliegue del biometano y movilizar todo su potencial”
El Biomethane Investment Outlook 2026 identifica cerca de 36.000 millones de euros de inversión futura, un 28 % más que el año anterior. Sin embargo, anunciar inversiones no significa necesariamente convertirlas en plantas operativas. ¿Hasta qué punto está avanzando realmente esa cartera hacia construcción y puesta en marcha y cuáles son hoy los principales riesgos que pueden impedir su materialización?
Las inversiones avanzan y las cifras identificadas en el Outlook podrían aportar alrededor de 9 bcm/año de nueva capacidad para 2030. Una parte de las inversiones previstas para 2025-2026 ya se encuentra en construcción.
El crecimiento de la inversión demuestra que existe un fuerte interés por el sector, pero también que necesitamos condiciones de mercado estables para convertir ese interés en capacidad instalada.
El reto es garantizar que esta cartera llegue efectivamente a operación. Para ello, es necesario avanzar más rápidamente en permisos y conexiones a red, facilitar el acceso a materias primas sostenibles y generar señales de demanda claras que den visibilidad a largo plazo a los inversores. Al mismo tiempo, Europa necesita un marco regulatorio más coherente y armonizado, con una implementación más rápida y consistente entre Estados miembros, que reduzca la fragmentación del mercado, evite cargas administrativas innecesarias, facilite el comercio transfronterizo de gases renovables y aporte la seguridad jurídica necesaria para que más proyectos alcancen la decisión final de inversión y entren en operación.
“Necesitamos condiciones de mercado estables para convertir el interés inversor en nueva capacidad instalada de biometano”
El informe sitúa a España como el tercer destino europeo con mayor volumen de inversión identificada, con 3.100 millones de euros, solo por detrás de Dinamarca e Italia, pese a contar todavía con un parque operativo relativamente reducido. ¿Qué está haciendo que España atraiga este volumen de inversión y qué posición podría llegar a ocupar dentro del mercado europeo del biometano?
España reúne varios factores que explican el interés inversor: una infraestructura gasista extensa y un sector agroganadero relevante. Al mismo tiempo, el despliegue avanza con más lentitud en algunos ámbitos regulatorios necesarios para facilitar tanto la producción como el uso del biometano y sus coproductos en España.
Actualmente, el número de proyectos plenamente operativos y arraigados en el territorio es limitado y todavía están siendo consolidados el marco regulatorio y los modelos de desarrollo. Los 3.100 millones de euros identificados en inversiones corresponden a 8,5 TWh al año de capacidad productiva de biometano. Esto equivale a 1 TWh anual más que Dinamarca, el tercer mayor país productor de Europa en 2024.
Los próximos pasos serán decisivos para transformar la cartera de proyectos y el potencial identificado en capacidad efectiva de producción, estimular una demanda más estable y fomentar un mayor entendimiento del sector con sus retos y sus beneficios.
Nuestro país cuenta además con un elevado número de proyectos en distintas fases de desarrollo y conexión a la red, pero existe todavía una distancia importante entre una iniciativa en desarrollo y una planta que finalmente produce e inyecta biometano. Desde la perspectiva de la EBA, ¿cuáles son actualmente los principales cuellos de botella para convertir el potencial y la cartera de proyectos españoles en capacidad operativa?
El principal reto es que salgan adelante proyectos bien pensados para ser correctamente ejecutados y bien integrados en el territorio.
Más allá de esto, los principales obstáculos están relacionados con los procedimientos administrativos, los procesos de conexión a red y la disponibilidad y movilización de materias primas sostenibles. A ello se suman la necesidad de mecanismos de apoyo adecuados, una mayor aceptación social de los proyectos y un marco que facilite la valorización del digestato y otros coproductos.
Otro elemento clave es la visibilidad de la demanda y de los ingresos futuros. La experiencia europea muestra que abordar estos elementos de forma conjunta es fundamental para acelerar el paso del desarrollo a la operación.
Europa presenta modelos de desarrollo muy diferentes: mercados con un elevado número de instalaciones de menor tamaño, como Francia, conviven con otros caracterizados por plantas considerablemente mayores, como Dinamarca. ¿Qué enseñanzas pueden extraerse de los países que han conseguido desplegar el biometano con mayor rapidez? ¿Existe algún modelo especialmente replicable en mercados como el español?
La principal enseñanza es que no existe un único modelo de despliegue. Francia, Dinamarca, Italia o Alemania han desarrollado mercados con tamaños de planta y estructuras diferentes, adaptados a sus recursos, sistemas agrícolas y marcos regulatorios. Más allá de estas diferencias, hay algunos elementos comunes: mecanismos de apoyo que pueden aportar mayor estabilidad a largo plazo y atraer inversión, buenas condiciones de conexión a red, una relación estrecha con el sector agrario y posibilidades de valorización de los coproductos, no solo del biometano, sino también del digestato y del CO₂ biogénico. También hay un aprendizaje acumulado de años de desarrollo, incluidos procesos de ensayo y error, que puede ayudar a los mercados que están ahora acelerando su despliegue.
Para España, por tanto, no se trata de replicar un modelo concreto, sino de aprovechar la experiencia acumulada en otros mercados europeos para desarrollar un enfoque propio. La experiencia demuestra que los modelos más exitosos son aquellos que combinan medidas políticas que abordan cuestiones más allá de las consideraciones financieras.
“Para España no se trata de replicar un modelo concreto, sino de aprovechar la experiencia acumulada en otros mercados europeos para desarrollar un enfoque propio”
España está preparando por primera vez un sistema de cuotas mínimas de biometano, con una senda propuesta desde el 0,5 % en 2028 hasta el 6 % en 2035. ¿Cómo valora la EBA este planteamiento? ¿Es suficiente para generar una señal estable de demanda e inversión o debería acompañarse de otros instrumentos regulatorios y económicos?
La propuesta supone un paso importante porque introduce una señal de demanda creciente y previsible para el mercado español. La senda planteada pasa del 0,5 % en 2028 al 6 % en 2035, que MITECO estima que equivaldría a cerca de 10 TWh de biometano. Una señal de este tipo puede contribuir a dar mayor visibilidad a productores e inversores y facilitar la contratación a largo plazo. No obstante, extender el horizonte de implementación más allá de 2035, por ejemplo hasta 2040, aseguraría una mayor certidumbre regulatoria para los inversores y promotores de proyectos.
Asimismo, el sello de excelencia propuesto para acreditar el cumplimiento de la obligación no debe actuar como un requisito adicional que genere cargas administrativas innecesarias o constituya una barrera de entrada al mercado.
Pero lo ideal, tomando como referencia las experiencias de mercados europeos maduros, es que las cuotas formen parte de un marco más amplio, en el que se eliminen otras barreras regulatorias y de mercado que actualmente limitan el desarrollo del sector.
“Extender el horizonte de implementación más allá de 2035, por ejemplo hasta 2040, aseguraría una mayor certidumbre regulatoria para los inversores y promotores de proyectos”
La Comisión Europea ha puesto en marcha este año el Biomethane Mechanism, diseñado para conectar productores, compradores e inversores y facilitar el desarrollo de nuevos proyectos. ¿Qué problema del mercado europeo pretende resolver este mecanismo y qué impacto puede tener sobre cuestiones todavía críticas como la contratación a largo plazo, la financiación y la creación de demanda para el biometano?
El Biomethane Mechanism de la Comisión supone un paso positivo para mejorar la conexión entre productores, compradores e inversores y aportar mayor visibilidad sobre las oportunidades de mercado. Sin embargo, hacen falta herramientas y medidas adicionales que permitan desarrollar un mercado europeo más integrado y transparente.
En este sentido, será especialmente importante la puesta en marcha efectiva de la Union Database (UDB), que entrará en vigor a finales de 2026 y puede aportar mayor transparencia y trazabilidad sobre la producción y comercialización de gases renovables y contribuir a facilitar las transacciones entre mercados.
Al mismo tiempo, Europa debe avanzar más allá de las medidas centradas únicamente en la oferta y crear señales de demanda más sólidas y previsibles para los gases renovables. La revisión del marco energético post-2030 ofrece una oportunidad para establecer mecanismos europeos que impulsen el desarrollo de los biogases, proporcionando la visibilidad a largo plazo que necesitan los inversores y permitiendo a los Estados miembros mantener la flexibilidad necesaria para adaptar su implementación a las circunstancias nacionales.